
Demandez à Forstrong
Les bonnes intentions de Bessent :
l’énigme des rendements obligataires à 5 %
septembre 2026
Demandez à Forstrong : pourquoi des rendements obligataires à 5 % ne freinent-ils pas le marché haussier?
Points clés
- Des taux longs à 5 % ne sont pas nécessairement synonymes de crise.. Une croissance nominale plus forte et des bénéfices en forte progression aident à expliquer pourquoi les marchés boursiers continuent de bien faire malgré la hausse des rendements.
- Surveillez les signaux, pas le chiffre. Les marchés, comme toujours, respectent rarement les chiffres ronds. Une baisse des bénéfices et un élargissement des écarts de crédit nous inquiéteraient beaucoup plus qu’un seuil arbitraire de rendement obligataire.
- Investir dans un monde à 5 %. Privilégier les flux de trésorerie, les obligations de plus courte duration, les actifs réels, certains marchés émergents et l’élargissement du marché haussier.
Bienvenue à la rentrée, chers lecteurs. Nous continuons d’être impressionnés par les questions que vous nous envoyez. Continuez, surtout.
Mais aujourd’hui, nous inversons les rôles. Nous avons une question pour vous : est-ce le marché haussier le plus résilient de l’histoire? Considérez les vents contraires : inflation tenace, nouvelles menaces tarifaires, pétrole au-dessus de 100 $, une collection grandissante de guerres ouvertes à travers le monde et, tant qu’à y être, pourquoi ne pas ajouter l’année du Cheval, Mercure en rétrograde et tout ce qui pourrait menacer votre portefeuille.
Et pourtant, que voyons-nous? Les marchés boursiers continuent de grimper. Le Dow vient d’atteindre un nouveau sommet. Les titres bancaires repartent à la hausse. Au sein des marchés boursiers, les flux régionaux les plus importants se dirigent vers les marchés émergents, tandis que les investisseurs délaissent les secteurs défensifs au profit des secteurs cycliques. Et, détournez le regard, même les actions européennes s’envolent.
Ce n’est pas exactement l’image d’un marché qui ploie sous le poids des mauvaises nouvelles. Mais parmi tout ce qui pourrait mal tourner, c’est le marché obligataire qui compte le plus. Les taux d’intérêt plus élevés ont été présents sur les lieux de la plupart des crimes macroéconomiques au fil des ans, des récessions aux marchés baissiers, en passant par les accidents financiers. Et pendant que certains d’entre nous passaient l’été à surveiller diligemment les conditions financières mondiales depuis diverses terrasses, plages et salles d’embarquement, les obligations gouvernementales ont été malmenées. Le rendement des obligations du Trésor américain à 30 ans se situe maintenant bien au-dessus de 5 %, de retour à des niveaux observés pour la dernière fois en 2007.
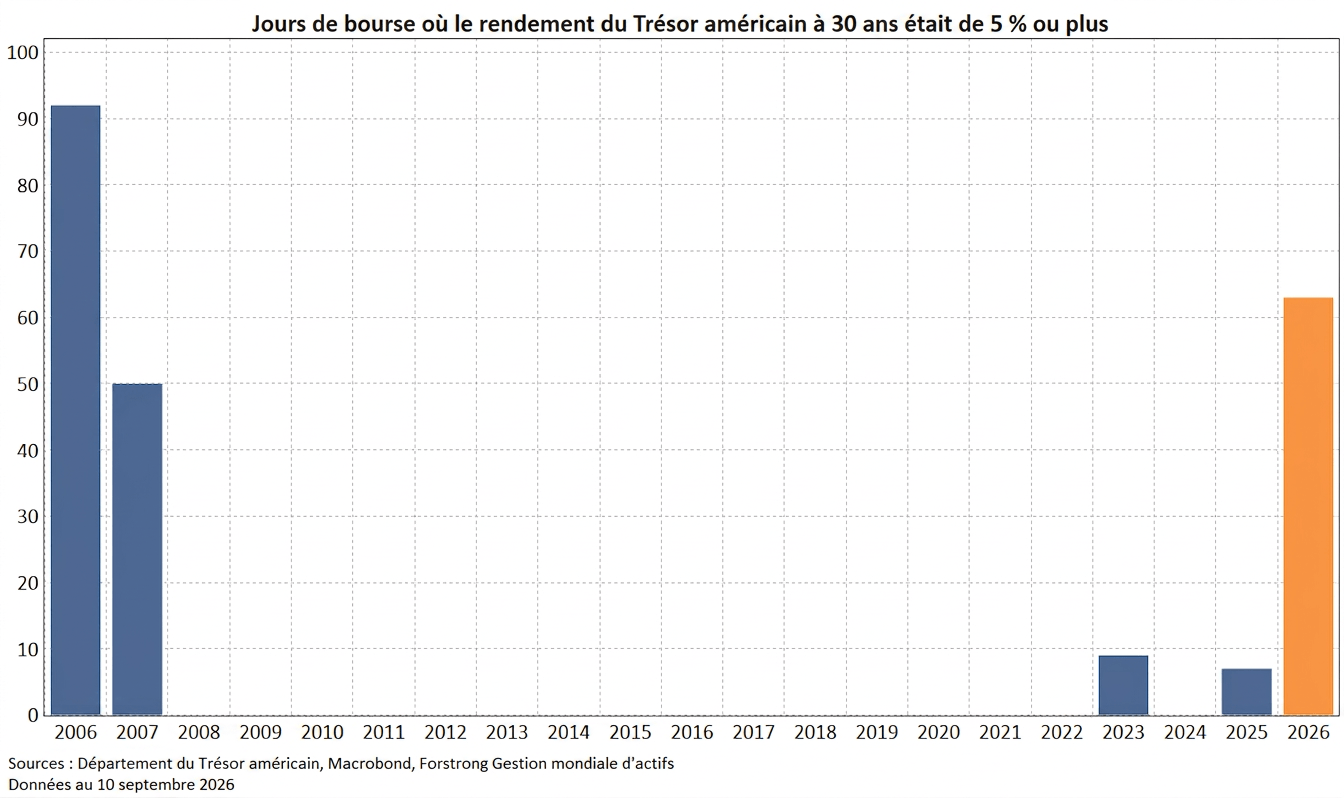
Beaucoup d’encre a coulé sur la suite des choses. Préparez-vous à la « grande répression », prévient le FMI. La semaine dernière, le fonds souverain norvégien de 2 300 milliards de dollars a annoncé qu’il réduirait la pondération de la dette gouvernementale dans son portefeuille obligataire de 70 % à 50 %. Et les éternels optimistes du secteur des métaux précieux pensent que nous devrions tout simplement vendre les obligations à découvert, ce qui, pour être juste, est leur recommandation permanente.
Pendant ce temps, le secrétaire au Trésor Scott « je suis la maison » Bessent semble de plus en plus convaincu qu’il en sait plus que le marché du Trésor américain de 31 500 milliards de dollars, qu’il tente maintenant de pousser vers des rendements plus bas, même si son ancien patron le réprimande pour avoir essayé. J’aimerais inventer tout cela.
Mais oui, les rendements obligataires ont monté. Les investisseurs sont inquiets. Les suspects habituels prédisent la catastrophe. Et les secteurs de l’économie sensibles aux taux d’intérêt, comme l’immobilier résidentiel américain, sont en récession depuis un certain temps. Il y a seulement un problème : les marchés boursiers ne semblent pas s’en soucier.
Pourquoi les rendements obligataires augmentent-ils?
Tout cela nous amène à l’énigme macroéconomique centrale de l’année : si des rendements plus élevés sont censés nuire aux actions, pourquoi les marchés boursiers demeurent-ils aussi résilients? La réponse se trouve peut-être moins dans le niveau des rendements que dans les raisons pour lesquelles ils augmentent.
Demandez aux investisseurs aujourd’hui et plusieurs, surtout ceux qui vendent la civilisation à découvert depuis 2009 (ils se reconnaîtront), pointeront vers les coupables habituels : l’explosion de la dette publique, les déficits budgétaires chroniques, qui devraient demeurer au-dessus de 7 % du PIB aux États-Unis jusque dans les années 2030, et un marché obligataire de plus en plus mal à l’aise à l’idée de prêter à des gouvernements dont les ambitions de dépenses semblent illimitées.
Il y a certainement du vrai là-dedans. Notre collègue David Kletz, toujours aussi perspicace sur ces questions, a récemment soutenu que l’augmentation de l’offre de dette et les tentatives de plus en plus créatives des décideurs d’interférer avec la découverte des prix sur les marchés obligataires méritent l’attention des investisseurs (voir « Buying Time »). Et l’arithmétique budgétaire devient de plus en plus difficile à ignorer : le Royaume-Uni, la France et les États-Unis consacrent maintenant davantage au service de leur dette nationale qu’à la défense, tout comme plus d’une douzaine des 38 pays membres de l’OCDE.
Mais une autre force importante aide à expliquer la résilience autrement surprenante des actions : l’économie mondiale a été beaucoup plus forte que prévu. La politique budgétaire demeure très stimulante. Les investissements liés à l’IA et aux centres de données ont déclenché un immense boom des dépenses en capital, avec 74 nouvelles installations ayant démarré cette année dans 28 États, pour ceux qui comptent. Les dépenses en infrastructures, en défense et en réindustrialisation ajoutent aussi de l’huile sur le feu. Il suffit de regarder le sommet d’investissement de Mark Carney la semaine prochaine à Toronto, où ports, pipelines et minéraux critiques seront présentés aux investisseurs mondiaux. Le résultat : un cycle mondial de dépenses en capital et une croissance nominale beaucoup plus forte que la plupart des prévisionnistes ne l’avaient anticipé.
Les bénéfices des entreprises progressent fortement eux aussi. Au début de l’année, le consensus s’attendait à une croissance des bénéfices du S&P 500 d’environ 15 % en 2026. Aujourd’hui, cette estimation se rapproche de 34 %. Les bénéfices prévisionnels ont bondi de 27 % depuis le début de l’année, même si le multiple cours/bénéfice prévisionnel du marché s’est contracté. Il s’agit de plus en plus d’un marché haussier tiré par les bénéfices, et non par les valorisations. Mieux encore, la vigueur des bénéfices s’élargit au-delà des mégacapitalisations technologiques, vers les financières, les industrielles, la santé et les petites capitalisations. Les marchés du crédit sont tout aussi rassurants : si les rendements obligataires à 5 % signalaient un problème imminent, les écarts de crédit des sociétés devraient s’élargir de manière marquée. Pour l’instant, ce chien-là n’aboie pas.
Cela ne veut pas dire que les préoccupations budgétaires sont sans importance. Elles font clairement partie de l’histoire. Mais les investisseurs commettent peut-être une erreur en analysant la hausse des rendements uniquement à travers le prisme de la dette publique et des déficits.
Surveiller les signaux
Existe-t-il un chiffre magique à partir duquel les rendements obligataires finissent par briser le marché haussier? 5,25 %? 5,5 %? 6 %? Probablement pas. Les marchés, malheureusement, respectent rarement les chiffres ronds.
Notre équipe de placement surveille plutôt trois signaux d’alerte. D’abord, les bénéfices. Des rendements plus élevés sont gérables lorsque les profits progressent rapidement. Ils le sont beaucoup moins lorsque le « B » dans le ratio C/B commence à diminuer. Ensuite, les écarts de crédit. Si les taux plus élevés commencent à peser sur les bilans des entreprises et sur l’économie en général, les investisseurs en crédit devraient exiger une compensation plus élevée pour prendre du risque. Pour l’instant, ce n’est pas le cas. Enfin, la raison pour laquelle les rendements augmentent. Un rendement de 5 % alimenté par une productivité plus forte, l’investissement et la croissance nominale est une chose. Un rendement de 5 % alimenté par les craintes d’inflation, la détérioration budgétaire et une hausse de la prime de terme en est une autre.
Le vrai danger n’est donc pas un chiffre précis. Les années 1990 ont connu un marché haussier vigoureux et beaucoup d’enthousiasme animal avec des taux longs bien au-dessus de 5 %. Ce qui compte, c’est la combinaison : rendements en hausse, croissance en baisse, bénéfices en baisse et écarts de crédit en élargissement. Si ces signaux commencent à clignoter en même temps, nous nous inquiéterons. D’ici là, nous resterons mondialement diversifiés pour nos clients et laisserons la panique à ceux qui gardent l’horloge de la dette américaine ouverte dans un onglet séparé.
Que devraient faire les investisseurs dans un monde à 5 %?
Tout cela ne veut pas dire que les rendements à 5 % ne comptent pas. Ils comptent. Des taux plus élevés relèvent le seuil de rendement exigé pour tous les actifs, récompensent les bénéfices et les flux de trésorerie réels, et pénalisent les entreprises lourdement endettées et perpétuellement déficitaires. Mais le manuel d’investissement doit changer en conséquence.
1. Apprendre à aimer le 5 %. Gérer de l’argent dans les années 2010 était un exercice pénible, avec cette recherche désespérée de revenu dans un monde de rendements obligataires à 1 %. Mais plusieurs investisseurs restent mentalement coincés dans cette époque. Des taux longs de 4 % à 5 %, voire plus, sont historiquement assez normaux, et les marchés haussiers s’en sont très bien accommodés dans les années 1980, 1990 et au début des années 2000. Nous continuons de privilégier les obligations de plus courte duration plutôt que de miser sur un retour au monde des taux zéro.
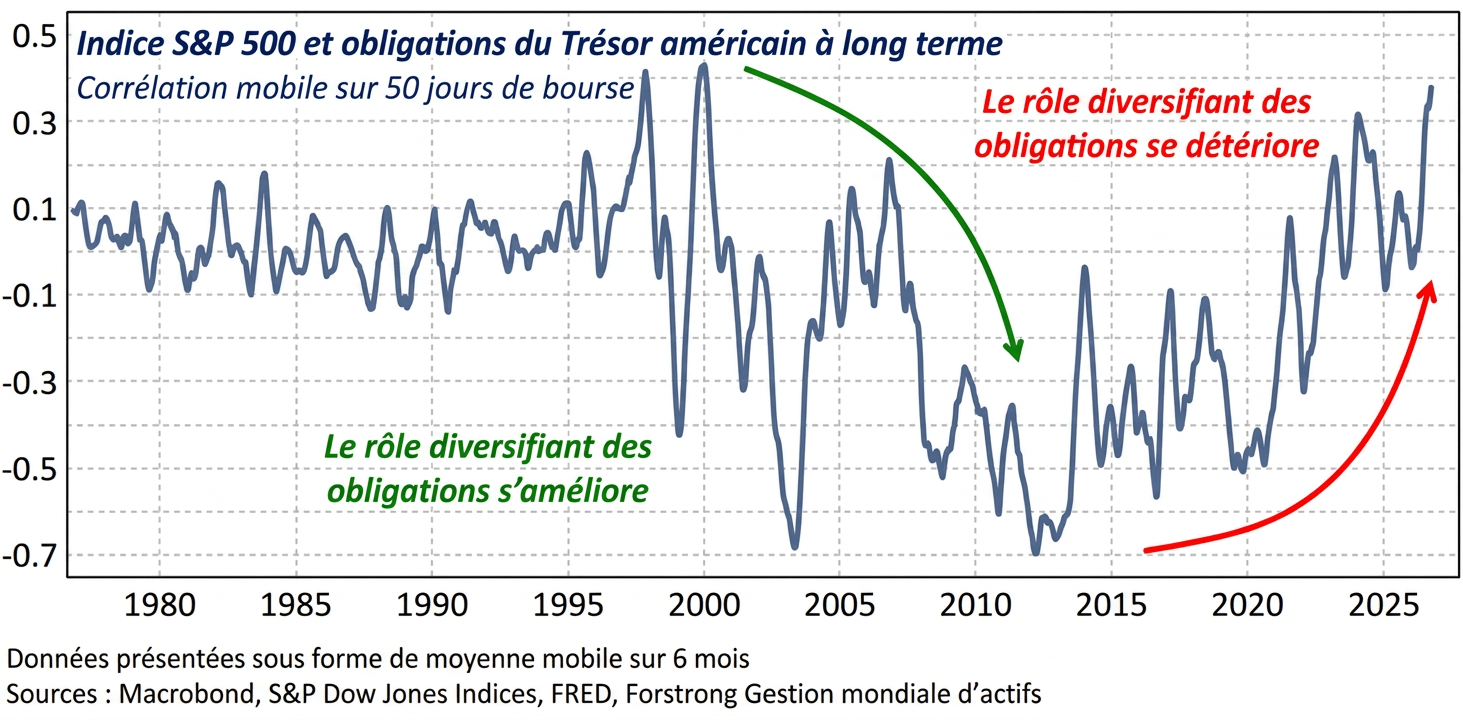
2. Ne vous attendez pas à ce que les obligations jouent encore leur ancien rôle de couverture. Le portefeuille traditionnel actions-obligations a très bien fonctionné lorsque les récessions s’accompagnaient d’une baisse de l’inflation et des taux d’intérêt. Dans un monde marqué par des chocs d’offre récurrents et une inflation plus persistante, les obligations peuvent reculer en même temps que les actions, ce qui les rend beaucoup moins fiables comme couverture.
3. Le retour des actifs réels. La semaine dernière, la banque centrale néerlandaise a pris une décision plutôt remarquable en transférant environ 78 tonnes d’or de New York vers Londres, invoquant les tensions géopolitiques et le besoin d’une meilleure préparation en situation de crise. Le fait que des banques centrales déplacent physiquement leurs lingots d’une juridiction à l’autre est une expression assez spectaculaire d’une tendance plus large : les investisseurs veulent de plus en plus détenir des actifs qui ne sont la dette de personne. Nous ne prévoyons ni effondrement du dollar ni ruée hors des obligations du Trésor, mais le mouvement graduel des capitaux mondiaux vers l’or, le cuivre et d’autres actifs réels devrait se poursuivre.
4. Carpe EM. La vieille caricature des marchés émergents comme étant la partie fiscalement irresponsable du monde paraît de plus en plus dépassée : la dette publique médiane est d’environ 70 % du PIB dans les marchés émergents, contre 112 % dans les économies avancées. Avec des marchés obligataires domestiques plus profonds, des profils de crédit qui s’améliorent et des rendements réels attrayants, les investisseurs ont de plus en plus d’autres endroits où chercher du revenu. Les marchés l’ont remarqué : la dette des marchés émergents a largement devancé les obligations américaines au cours de la dernière année.
5. Se positionner pour l’élargissement du marché. Un monde à 5 % récompense les profits d’aujourd’hui plutôt que les promesses de demain. Cela favorise les banques, les industrielles, les sociétés de ressources et les marchés à l’extérieur des États-Unis, où les valorisations sont plus basses, les dividendes plus élevés et les indices beaucoup plus exposés à l’ancienne économie. Les années 2010 ont récompensé la duration et la disruption. Cette décennie récompensera de plus en plus les flux de trésorerie, la discipline du capital et l’économie réelle.
Conclusion
Les risques obligataires augmentent, mais 5 % n’est pas nécessairement une crise. Les investisseurs ont été conditionnés par l’ère post-crise financière mondiale à croire que des rendements obligataires de 1 % à 2 % sont normaux et que 5 % est intrinsèquement dangereux. Mais c’était cela, l’anomalie historique : un monde de stagnation séculaire, de désendettement, d’austérité, d’assouplissement quantitatif et de sous-investissement chronique.
Le monde d’aujourd’hui ressemble de plus en plus à son image inversée : activisme budgétaire, réindustrialisation, dépenses en capital liées à l’IA, dépenses de défense, investissement énergétique et croissance nominale plus élevée. Le capital a de nouveau un coût. Mais il existe aussi beaucoup plus d’endroits productifs où le déployer.
C’est peut-être là la réponse à l’énigme des rendements obligataires à 5 % : une économie nominale vigoureuse peut soutenir à la fois des rendements obligataires plus élevés et une croissance des bénéfices des entreprises.
Les investisseurs ne devraient pas passer la prochaine décennie à attendre le retour de la précédente. Les stratégies de Forstrong sont conçues précisément pour ces moments, lorsque le régime macroéconomique change et que le manuel d’investissement d’hier ne convient plus.
À la recherche d’une perspective au-delà des manchettes ?
Avertissements :
Aucune information contenue dans ce document ne constitue ni ne saurait être interprétée comme un conseil en investissement, en recherche, en fiscalité, en finance ou en droit, ni comme une opinion ou une recommandation concernant un produit, une stratégie ou un titre en particulier, ou encore sur la pertinence d’un quelconque investissement. Rien dans ces documents ne doit être interprété comme une offre, une sollicitation d’offre ou une invitation à acheter ou vendre un titre, un investissement, un fonds ou un produit ou instrument financier, ni comme une approbation, une recommandation ou un parrainage d’une entité ou d’un titre mentionné, ni comme une incitation à adopter une stratégie d’investissement ou de portefeuille particulière. Ce document contient des informations générales uniquement et ne tient pas compte des objectifs d’investissement particuliers, de la situation financière, du profil de risque ou des besoins spécifiques de toute personne susceptible de le recevoir. Ces documents ne sont pas destinés à être distribués dans une juridiction où une telle distribution serait contraire à la loi. Il est de votre responsabilité de vous informer et de respecter toutes les lois et réglementations applicables dans votre juridiction. Sauf autorisation écrite préalable expresse, aucune partie de ces documents ne doit être reproduite, distribuée ou communiquée à un tiers. Les informations contenues ici ne constituent pas une base suffisante pour prendre une décision d’investissement, et Forstrong Global Asset Management Inc. (« Forstrong ») ne fait aucune déclaration quant à la pertinence de tout investissement décrit dans ce document. Les investisseurs doivent évaluer si ces informations sont appropriées à leur situation personnelle et consulter leurs propres conseillers en investissement, fiscalité, finances et droit avant de prendre toute décision. Les investisseurs doivent également tenir compte attentivement de tous les risques éventuels. Forstrong ne se présente pas comme conseiller dans ces circonstances, et aucun de ses représentants n’est autorisé à le faire. Sauf indication contraire, toutes les valeurs monétaires sont exprimées en dollars canadiens. Investir comporte des risques, y compris une perte possible du capital investi.
Les informations contenues dans ces documents sont fournies à titre purement informatif et visent uniquement à commenter brièvement les grandes tendances du marché, de l’industrie ou des secteurs, ou d’autres conditions économiques ou de marché générales. Elles ne visent pas à fournir un aperçu des modalités applicables à tout produit ou fonds géré ou parrainé par Forstrong. Les opinions exprimées concernant une entreprise, un titre, une industrie, un investissement ou un secteur de marché spécifique sont celles de l’auteur au moment de leur formulation et ne reflètent pas nécessairement les opinions de Forstrong ou de toute autre personne de l’organisation. Ces documents contiennent des informations et des opinions valables à la date indiquée, lesquelles peuvent être modifiées à tout moment sans préavis, en fonction des conditions de marché ou d’autres facteurs, et Forstrong décline toute responsabilité quant à la mise à jour desdites informations. Ces opinions ne doivent pas être considérées comme des conseils en placement. Les décisions de placement dans un fonds ou produit Forstrong reposent sur de nombreux facteurs et ne doivent pas être interprétées comme une indication de l’intention d’investissement de tout fonds ou produit Forstrong. Toute opinion ou hypothèse formulée peut inclure des éléments de jugement subjectif et ne vise en aucun cas à fournir une garantie ou une assurance, explicite ou implicite, par Forstrong quant à toute action ou performance future. Ni Forstrong ni aucune de ses entités affiliées ou représentants ne garantissent l’exactitude, la fiabilité, l’exhaustivité, la pertinence ou la suffisance des informations contenues dans ces documents. Forstrong et ses entités affiliées déclinent toute responsabilité liée aux informations fournies, y compris, sans s’y limiter, toute garantie implicite ou explicite concernant leur contenu ou toute omission. Forstrong et ses entités affiliées ne peuvent être tenus responsables de toute erreur ou omission dans les informations fournies, ni de toute perte ou dommage, direct ou indirect, résultant de l’utilisation de ces documents.
Les informations contenues dans ces documents sont strictement fournies à des fins d’illustration, d’éducation ou d’information générales et ne doivent pas être considérées comme des conseils juridiques, fiscaux, comptables ou en investissement, et ne doivent pas être utilisées à ces fins. Ces documents contiennent des informations et opinions valables à la date indiquée, lesquelles peuvent être modifiées sans préavis. Ces vues ne doivent pas être interprétées comme des conseils d’investissement. Toute opinion ou hypothèse peut inclure un jugement subjectif et ne fournit aucune garantie ou assurance de la part de Forstrong sur une performance future. Ni Forstrong ni ses affiliés ou représentants ne garantissent l’exactitude ou la fiabilité des informations. Forstrong décline toute responsabilité pour les omissions ou erreurs contenues, ou pour toute perte directe ou indirecte liée à leur utilisation.
Toute société, émetteur, fonds, FNB ou indice mentionné est cité à des fins d’illustration ou d’éducation uniquement et ne constitue pas une recommandation d’achat ou de vente de titres. Ces entités ne représentent pas nécessairement les avoirs actuels ou futurs d’un fonds Forstrong. Toute stratégie présentée est à visée illustrative uniquement. Il n’existe aucune garantie que ces stratégies soient efficaces.
Des commissions, frais et dépenses peuvent être associés à l’investissement dans des fonds ou FNB Forstrong. Veuillez lire le mémorandum d’offre ou prospectus applicable avant d’investir et consulter un conseiller. Les fonds et FNB ne sont pas garantis, leur valeur fluctue, et les investisseurs peuvent subir des pertes. Le rendement passé ne garantit pas les résultats futurs.
Certaines déclarations peuvent être de nature prospective et inclure des termes comme « prévoit », « anticipe », « croit », « estime », etc. Ces déclarations reposent sur des attentes actuelles, sujettes à divers risques et incertitudes, pouvant entraîner des écarts significatifs entre les résultats attendus et réels. Il ne faut pas se fier indûment à ces déclarations. Le rendement passé ne préjuge pas du rendement futur. Forstrong décline toute responsabilité quant à la mise à jour desdites déclarations, sauf obligation légale contraire.
Les rendements d’indices sont fournis à titre indicatif. Les indices ne sont pas gérés, ne reflètent pas les frais de gestion ou de transaction, et ne sont pas investissables directement. Ils ne représentent pas la performance d’un fonds réel.
Les statistiques de performance présentées reflètent des portefeuilles modèles hypothétiques appliquant les stratégies propriétaires définies par le Comité d’investissement de Forstrong. Ces rendements ne reflètent pas un fonds réel, ne tiennent pas compte des frais de gestion, ni des coûts de transactions, ni des spécificités des portefeuilles clients. Ils supposent un réinvestissement intégral des dividendes, sans liquidités excédentaires. Les résultats sont non audités, exprimés en dollars canadiens, et ne préjugent en rien des rendements futurs.
Les données utilisées proviennent de sources jugées fiables, mais Forstrong ne les a pas vérifiées de manière indépendante et décline toute responsabilité liée à leur utilisation.
Forstrong Global® et le logo Forstrong Global® sont des marques de commerce ou des marques déposées de Forstrong Global Asset Management Inc. au Canada.
© 2026 Forstrong Global Asset Management Inc. Tous droits réservés.