
Demandez à Forstrong
Qu’est-ce qui pourrait nous faire changer d’avis sur ce marché haussier ?
octobre 2026
Demandez à Forstrong : Vous demeurez optimistes à l’égard des actions mondiales malgré la multiplication des risques. Qu’est-ce qui pourrait réellement vous faire changer d’avis ?
Points clés
- Le marché haussier tient toujours bon, mais les risques s’accumulent. Un ralentissement des investissements en intelligence artificielle (IA), des taux d’intérêt structurellement plus élevés et une récession américaine représentent les trois principales menaces susceptibles de remettre en question nos perspectives favorables.
- Avoir des convictions est une chose. S’entêter en est une autre. Nous surveillons les signes indiquant que la hausse des coûts d’emprunt, l’affaiblissement du marché de l’emploi et le resserrement des conditions de crédit commencent à compromettre l’expansion économique mondiale.
- Le pessimisme règne parmi les investisseurs. L’anxiété généralisée est loin d’être caractéristique de l’euphorie qui accompagne habituellement les sommets boursiers. Pour l’instant, nous privilégions le maintien des investissements, la diversification mondiale et une approche ouverte aux changements.
Je vous épargnerai les images, mais ma fille de sept ans a décidé de mon costume d’Halloween cette année. Nous assisterons à une fête sur le thème de la musique et elle a choisi de se déguiser en la regrettée Dolly Parton. Bien joué. De mon côté, j’avais prévu me déguiser en moi-même, un passionné de macroéconomie d’âge moyen. Mais ma fille en a décidé autrement. Sans me consulter et sans la moindre compassion, elle a insisté pour que je me déguise en Elvis. Essayez donc de dire non à une fillette de sept ans qui sait exactement ce qu’elle veut. Ah, les joies de la parentalité. Un cadeau qui ne cesse de vous en demander davantage.
Dans un autre registre tout aussi inquiétant, octobre, à une séance de négociation de sa conclusion, est fidèle à sa réputation de mois le plus effrayant pour les marchés. Les inquiétudes entourant les dépenses d’investissement en IA persistent. Le pétrole ne circule toujours pas librement dans le détroit d’Ormuz. Les marchés obligataires français commencent à perdre patience devant les dérapages budgétaires du pays (il faut dire que la France n’a pas équilibré son budget depuis 1974). Et depuis juin, la hausse boursière repose sur un nombre de plus en plus restreint de titres. Alors que les principaux indices américains évoluent près de leurs sommets historiques, moins de 25 % des titres du S&P 500 se négocient au-dessus de leur moyenne mobile à 50 jours. Apparemment, personne n’a informé la majorité des actions que nous étions en plein marché haussier.
Et maintenant ? Au cours des dernières semaines, nous avons multiplié les échanges avec nos clients et les médias et, en toute transparence, débattu vigoureusement des perspectives économiques au sein de notre comité de placement. L’un des risques du métier d’investisseur est de tomber amoureux de ses propres prévisions. Chacun possède sa vision du monde. La nôtre demeure constructive : l’expansion économique mondiale a encore du chemin à parcourir, le marché haussier des actions reste intact et le leadership boursier devrait continuer de s’élargir au-delà des mégacapitalisations technologiques américaines.
Nous sommes toutefois convaincus que les anciennes règles du jeu macroéconomique ne s’appliquent plus. Une inflation plus élevée, un interventionnisme budgétaire accru, la fragmentation géopolitique et la revanche de l’économie réelle façonnent un environnement de placement fondamentalement différent.
Mais si nous avions tort ? Avoir des convictions est une chose. S’entêter en est une autre. Nous n’avons pas encore observé suffisamment de preuves pour abandonner notre cadre d’analyse. Certaines fissures commencent néanmoins à apparaître. En octobre dernier, nous avions identifié trois menaces pour le marché haussier (voir La série de victoires est-elle terminée ?). Malgré ces inquiétudes, nous avions conclu, en empruntant une formule digne de Donald Trump, qu’il restait encore beaucoup de victoires à remporter. Nos clients ont bénéficié de cette conviction.
Un an plus tard, le marché haussier tient toujours bon. Et les trois mêmes risques sont toujours présents. Sont-ils devenus plus menaçants ? Et surtout, qu’est-ce qui pourrait réellement nous faire changer d’avis ?
Risque 1 : Un ralentissement des investissements en intelligence artificielle
L’essor des investissements en IA s’annonce comme l’un des plus importants déploiements d’infrastructures de l’histoire. Les dépenses annuelles estimées à 3,6 % du PIB américain jusqu’en 2032 dépasseraient largement celles consacrées à l’essor des télécommunications dans les années 1990 (1,1 %), à la construction du réseau autoroutier interétatique (1,1 %) et même à la grande expansion ferroviaire du XIXe siècle (2,2 %)¹. La facture totale ? La somme vertigineuse de 10 300 milliards de dollars.
Mais que se passerait-il si ces dépenses ralentissaient ? Deux scénarios sont possibles.
Dans le premier, les géants de l’infonuagique décident simplement de lever le pied. Les rendements financiers des investissements en IA demeurent très incertains, tandis que l’opposition du public aux centres de données énergivores prend de l’ampleur. Les investisseurs commencent déjà à s’inquiéter. Meta a récemment relevé ses prévisions de dépenses d’investissement malgré l’annonce de son premier trimestre de flux de trésorerie disponibles négatifs depuis 2012. Ses revenus ont bondi de 26 %, mais les investisseurs ont tout de même vendu le titre.
Les principaux acteurs de l’IA devraient générer quelque 760 milliards de dollars de flux de trésorerie cette année, mais leurs engagements d’investissement pourraient absorber la totalité de cette somme, voire davantage. L’époque où les entreprises technologiques pouvaient croître sans mobiliser beaucoup de capitaux est clairement révolue. Reste à savoir combien de temps les actionnaires accepteront cette nouvelle réalité.
Dans le deuxième scénario, plus inquiétant, ce sont les marchés financiers qui imposent un ralentissement. L’IA fait désormais concurrence à l’Oncle Sam pour attirer les capitaux. En 2026, le volume des emprunts des grandes entreprises d’IA approche 70 % de celui des nouvelles émissions de titres du Trésor américain à long terme. Cette frénésie de financement transforme les marchés mondiaux de la dette. Le mois dernier, le groupe japonais SoftBank aurait levé plus de 11 milliards de dollars dans ce qui a été présenté comme la plus importante émission d’obligations spéculatives de l’histoire, afin de financer son investissement dans OpenAI.
Des fissures apparaissent maintenant sur les marchés du crédit. Les obligations émises par des exploitants de centres de données fortement endettés ont subi des pressions à la baisse, tandis que les swaps sur défaillance de crédit (CDS) reviennent sous les projecteurs. Historiquement, ce n’est pas particulièrement rassurant.
Les maillons les plus fragiles sont les fournisseurs spécialisés de services infonuagiques, comme CoreWeave, qui dépendent fortement de financements externes coûteux. Mais les risques vont bien au-delà de ces entreprises. Les fabricants de semi-conducteurs, les exploitants de centres de données, les fournisseurs d’électricité et les prêteurs privés se financent de plus en plus mutuellement, créant un réseau complexe d’obligations financières. Des difficultés dans un segment pourraient rapidement se propager à l’ensemble du système.
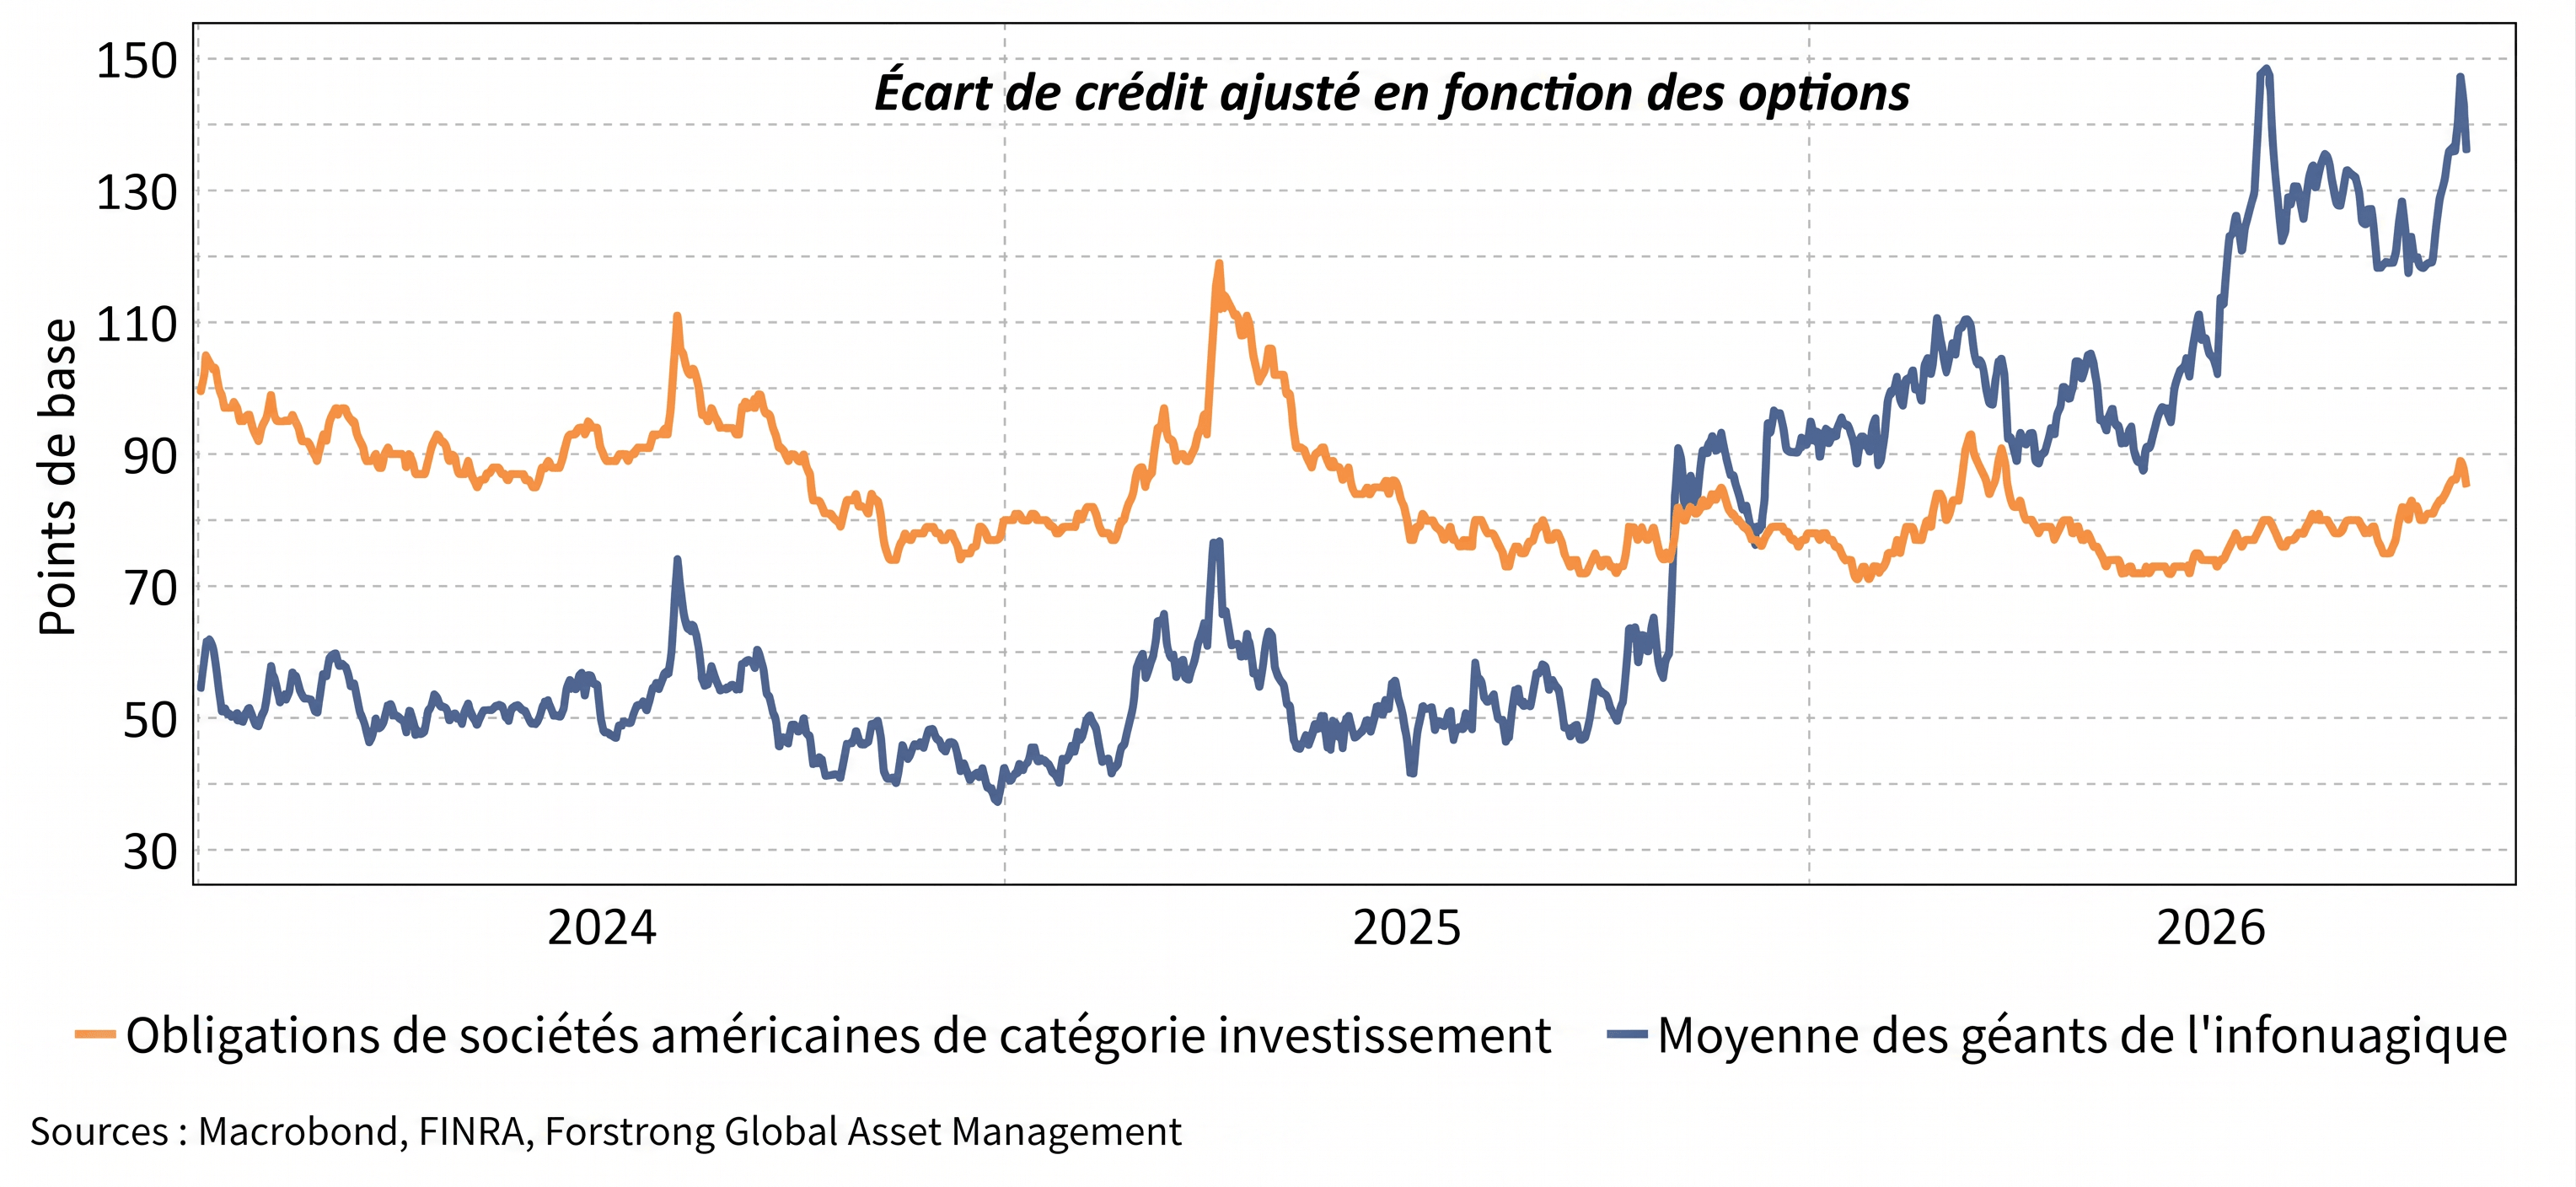
Qu’est-ce qui nous ferait changer d’avis ?
Des preuves concrètes que les investissements en IA sont réellement réduits, et non simplement remis en question, sous l’effet d’une détérioration des flux de trésorerie, d’une hausse des coûts de financement et d’un resserrement des conditions de crédit forçant les entreprises à revoir leurs ambitions à la baisse.
Risque 2 : L’inflation et la hausse des taux d’intérêtRisque 2 : L’inflation et la hausse des taux d’intérêt
Cette frénésie d’emprunts liés à l’IA survient à un moment particulièrement délicat pour les marchés obligataires mondiaux. Les coûts d’emprunt des gouvernements américain, britannique, allemand et français ont atteint des niveaux qui n’avaient pas été observés depuis le début des années 2000.
Tout le monde s’efforce d’expliquer pourquoi, nous y compris (voir notre édition de septembre de Demandez à Forstrong : Les bonnes intentions de Bessent : l’énigme des rendements obligataires à 5 %).
Les suspects ne manquent pas. Une guerre mal menée en Iran et le choc énergétique qui en découle. Un virage restrictif du président de la Réserve fédérale, Kevin Warsh, lors du symposium de Jackson Hole. À vous de choisir.
Mais les forces qui alimentent l’inflation sont beaucoup plus profondes et structurelles. Il ne s’agit pas de problèmes qui peuvent être réglés simplement en changeant la personne à la tête de la Fed ou en mettant fin aux tirs de missiles au-dessus du golfe Persique.
Le véritable enjeu ? Les grandes forces désinflationnistes des quatre dernières décennies, soit la mondialisation, la discipline budgétaire et le désendettement du secteur privé, se sont soit estompées, soit inversées. Elles ont été remplacées par des droits de douane, des déficits budgétaires chroniques et une expansion sans précédent des dépenses d’investissement.
Kevin Warsh estime que les gains de productivité liés à l’IA permettront bientôt de faire reculer l’inflation. Avec tout le respect dû au président de la Fed, nous n’y croyons pas.
Prenons la situation budgétaire américaine. Les déficits demeurent autour de 6 à 7 % du PIB, tandis que la croissance économique nominale avoisine les 7 %. Pourquoi s’attendre à ce que le rendement des obligations du Trésor à 10 ans retourne aux faibles niveaux de la dernière décennie ? Le marché obligataire ne fait que s’ajuster à une réalité très différente.
Pendant ce temps, les consommateurs américains continuent de déjouer les prévisions les plus pessimistes. Ils se plaignent, à juste titre, de la crise de l’abordabilité, puis retournent faire leurs achats. L’explication n’a rien de particulièrement mystérieux : les revenus ont fortement progressé depuis le début de la décennie, dépassant cumulativement l’inflation. Pour l’instant, l’emploi et les hausses salariales soutiennent une consommation remarquablement résiliente.
Il en résulte une configuration inhabituelle des marchés. Les rendements des obligations gouvernementales augmentent, certains segments du crédit spéculatif montrent des signes de tension, mais le marché du crédit des entreprises dans son ensemble demeure calme et les actions poursuivent leur progression.
Quelque chose doit finir par céder. Vraiment ?
L’histoire nous rappelle que la hausse des taux d’intérêt ne met pas automatiquement fin aux marchés haussiers. Ce qui importe, c’est la raison pour laquelle les taux augmentent. Si la hausse des rendements reflète une croissance nominale plus forte, une amélioration de la productivité et une progression des bénéfices des entreprises, les actions peuvent tolérer des taux d’intérêt étonnamment élevés.
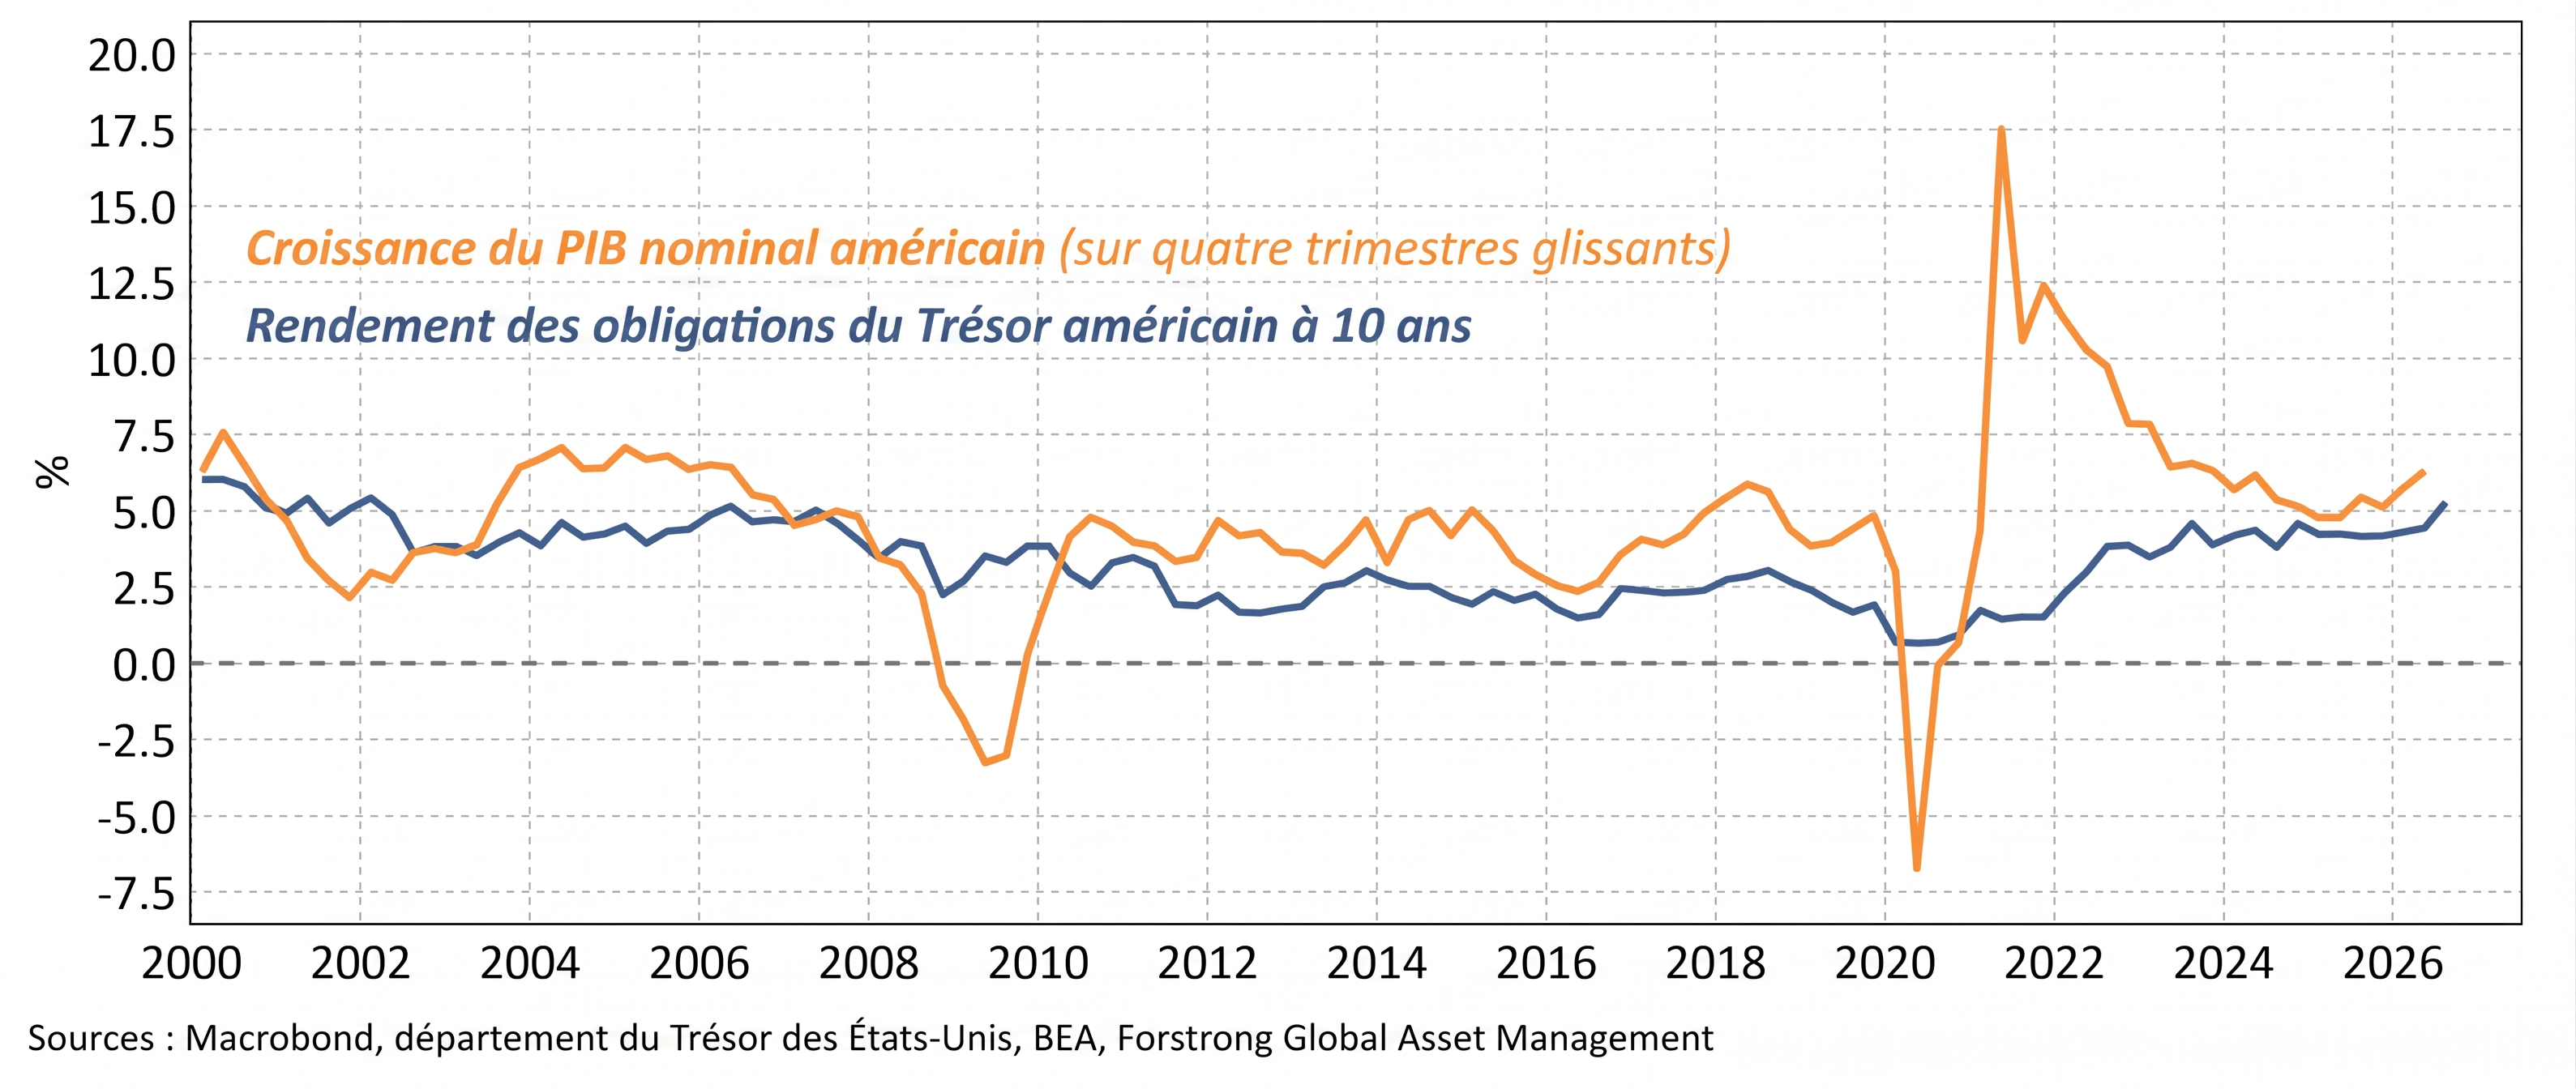
Qu’est-ce qui nous ferait changer d’avis ?
Des signes indiquant que la hausse des rendements obligataires ne reflète plus une croissance nominale saine, mais commence plutôt à freiner l’accès au crédit, à compromettre les bénéfices des entreprises et à menacer l’expansion économique dans son ensemble.
Risque 3 : Une récession américaine
Tout le monde semble tourner autour du pot. Alors, disons-le franchement : l’inflation demeure au-dessus de 3 %. Et la ramener à 2 % sans provoquer de récession pourrait s’avérer beaucoup plus difficile que les banquiers centraux ne veulent l’admettre.
Voilà le troisième grand risque.
Les marchés baissiers les plus sévères surviennent rarement seuls. Ils s’accompagnent généralement d’une récession. Avec des coûts d’emprunt élevés, des barrières commerciales en hausse et une économie de plus en plus dépendante des investissements en IA, les ingrédients d’un ralentissement économique sont loin d’être difficiles à trouver.
Prenons l’économie américaine, qui ressemble de plus en plus à deux univers parallèles.
Dans le premier, les géants de l’infonuagique dépensent sans compter, construisant d’immenses centres de données et alimentant un boom d’investissement sans précédent.
Dans le second, les consommateurs subissent des pressions financières croissantes. Les droits de douane n’arrangent rien. Avec des tarifs moyens à l’importation qui atteignent leurs niveaux les plus élevés depuis les années 1930, Washington a essentiellement imposé une taxe supplémentaire sur la consommation. Les principes économiques de base nous enseignent que cela freine la croissance. Wall Street semble toutefois préférer sauter ce chapitre.
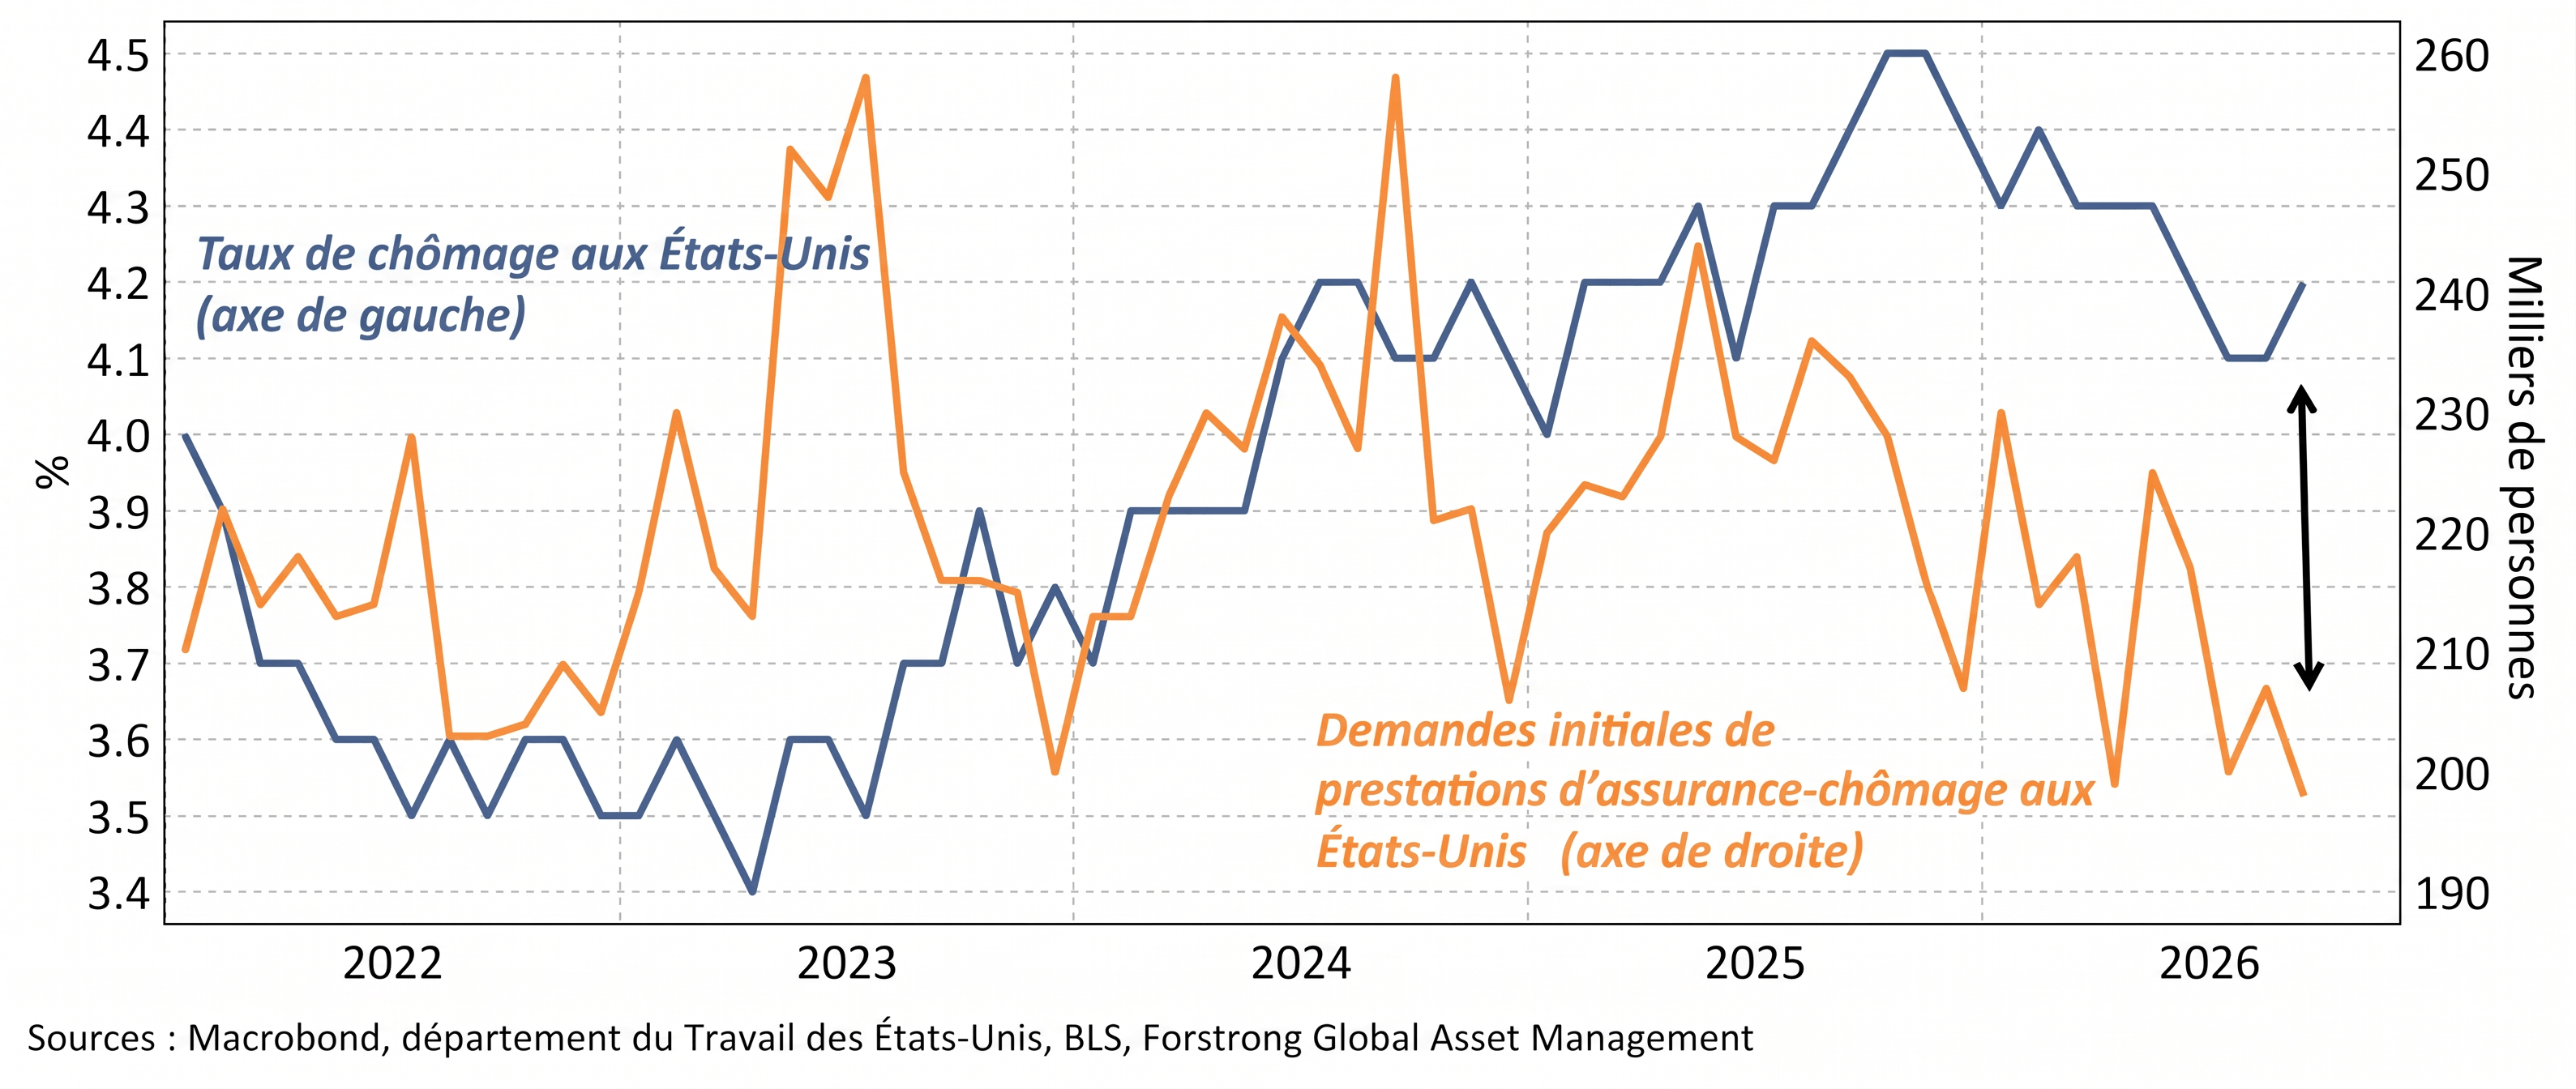
Le marché du travail constitue le maillon essentiel. Pour l’instant, l’économie demeure dans un équilibre fragile, caractérisé par peu d’embauches, mais aussi peu de mises à pied.
Toutefois, si les employeurs commencent à supprimer des emplois plutôt que de simplement ralentir leurs recrutements, les dépenses des ménages pourraient rapidement se détériorer. Et si cette évolution coïncidait avec un recul des investissements en IA, les deux moteurs de l’économie américaine pourraient s’essouffler exactement au mauvais moment.
Une autre possibilité inconfortable existe : l’inflation pourrait demeurer obstinément élevée même si la croissance économique ralentit.
La Réserve fédérale se retrouverait alors devant le pire cauchemar d’une banque centrale : une économie qui a besoin de taux d’intérêt plus faibles, mais une inflation qui ne lui permet pas de les réduire.
Qu’est-ce qui nous ferait changer d’avis ?
Une détérioration soutenue du marché du travail, particulièrement le passage d’un ralentissement des embauches à de véritables pertes d’emplois, accompagnée d’un affaiblissement des dépenses de consommation et d’un élargissement des écarts de crédit, indiquerait que le ralentissement économique prend une tournure beaucoup plus inquiétante.
Un dernier mot sur le moral des investisseurs
Après tout cela, on vous pardonnerait de vouloir tout vendre et d’aller vous cacher sous votre lit.
Mais voici ce qui rend ce marché haussier si particulier : personne ne semble l’aimer.
Les investisseurs professionnels s’inquiètent d’une bulle de l’IA. Les banquiers centraux multiplient les avertissements concernant l’instabilité financière. Même le Financial Times publie des conseils sur la façon de protéger les portefeuilles contre un éventuel effondrement de l’IA. Apparemment, l’apocalypse vient maintenant avec son propre guide de répartition d’actifs.
Comment un marché pourrait-il atteindre un sommet euphorique alors que tout le monde semble déjà convaincu que la fête tire à sa fin ?
Les grands sommets boursiers sont généralement caractérisés par un optimisme excessif, et non par une anxiété généralisée. Les investisseurs cessent alors de se demander ce qui pourrait mal tourner et commencent plutôt à expliquer pourquoi rien ne peut aller de travers.
C’est loin d’être l’état d’esprit dominant aujourd’hui.
Bien entendu, des sondages pessimistes ne signifient pas nécessairement que les investisseurs ont vendu leurs actions. On peut se montrer baissier dans les entrevues tout en demeurant pleinement investi dans son compte de courtage. Mais l’ampleur de l’anxiété laisse croire que ce marché haussier a encore un solide mur d’inquiétudes à escalader.
Notre conseil reste simple, quitte à paraître un peu cliché : restez investis.
L’expansion économique mondiale a encore du chemin à parcourir, les bénéfices des entreprises continuent de progresser et les occasions de placement s’élargissent au-delà des mégacapitalisations technologiques américaines.
Tenter de prédire le sommet exact du marché pour ensuite se retirer peut sembler judicieux sur le moment. Malheureusement, cette stratégie exige de connaître deux choses que personne ne peut prévoir de façon fiable : quand sortir et quand revenir.
Nous avons expérimenté cette approche dans notre jeunesse un peu trop téméraire. Disons que ce fut formateur.
Cela ne signifie pas qu’il faille ignorer les risques. Il faut plutôt construire des portefeuilles capables d’y résister.
Nous continuons de privilégier les actions diversifiées à l’échelle mondiale, notamment les occasions en Europe, au Japon et dans les marchés émergents, ainsi que les secteurs de l’économie réelle qui bénéficient des investissements dans les infrastructures, l’électrification et les dépenses en capital.
Dans un monde caractérisé par une inflation structurellement plus élevée, les actions et les actifs réels demeurent des sources importantes de protection. Et maintenant que les rendements obligataires offrent enfin des revenus intéressants, les investisseurs peuvent, pour une fois, remettre les titres à revenu fixe à contribution.
Par-dessus tout, il faut rester flexible.
Avoir des convictions est essentiel. Savoir les remettre en question l’est encore davantage.
Nous continuerons de suivre les données plutôt que les manchettes et d’ajuster notre positionnement lorsque les faits l’exigeront.
Quant à Halloween, j’ai accepté, à contrecœur, le choix de costume de ma fille. Ce sera Elvis.
Certaines personnes, apparemment, ne changent tout simplement pas d’avis.
¹ Estimations de la Brookings Institution.
À la recherche d’une perspective au-delà des manchettes ?
Avertissements :
Aucune information contenue dans ce document ne constitue ni ne saurait être interprétée comme un conseil en investissement, en recherche, en fiscalité, en finance ou en droit, ni comme une opinion ou une recommandation concernant un produit, une stratégie ou un titre en particulier, ou encore sur la pertinence d’un quelconque investissement. Rien dans ces documents ne doit être interprété comme une offre, une sollicitation d’offre ou une invitation à acheter ou vendre un titre, un investissement, un fonds ou un produit ou instrument financier, ni comme une approbation, une recommandation ou un parrainage d’une entité ou d’un titre mentionné, ni comme une incitation à adopter une stratégie d’investissement ou de portefeuille particulière. Ce document contient des informations générales uniquement et ne tient pas compte des objectifs d’investissement particuliers, de la situation financière, du profil de risque ou des besoins spécifiques de toute personne susceptible de le recevoir. Ces documents ne sont pas destinés à être distribués dans une juridiction où une telle distribution serait contraire à la loi. Il est de votre responsabilité de vous informer et de respecter toutes les lois et réglementations applicables dans votre juridiction. Sauf autorisation écrite préalable expresse, aucune partie de ces documents ne doit être reproduite, distribuée ou communiquée à un tiers. Les informations contenues ici ne constituent pas une base suffisante pour prendre une décision d’investissement, et Forstrong Global Asset Management Inc. (« Forstrong ») ne fait aucune déclaration quant à la pertinence de tout investissement décrit dans ce document. Les investisseurs doivent évaluer si ces informations sont appropriées à leur situation personnelle et consulter leurs propres conseillers en investissement, fiscalité, finances et droit avant de prendre toute décision. Les investisseurs doivent également tenir compte attentivement de tous les risques éventuels. Forstrong ne se présente pas comme conseiller dans ces circonstances, et aucun de ses représentants n’est autorisé à le faire. Sauf indication contraire, toutes les valeurs monétaires sont exprimées en dollars canadiens. Investir comporte des risques, y compris une perte possible du capital investi.
Les informations contenues dans ces documents sont fournies à titre purement informatif et visent uniquement à commenter brièvement les grandes tendances du marché, de l’industrie ou des secteurs, ou d’autres conditions économiques ou de marché générales. Elles ne visent pas à fournir un aperçu des modalités applicables à tout produit ou fonds géré ou parrainé par Forstrong. Les opinions exprimées concernant une entreprise, un titre, une industrie, un investissement ou un secteur de marché spécifique sont celles de l’auteur au moment de leur formulation et ne reflètent pas nécessairement les opinions de Forstrong ou de toute autre personne de l’organisation. Ces documents contiennent des informations et des opinions valables à la date indiquée, lesquelles peuvent être modifiées à tout moment sans préavis, en fonction des conditions de marché ou d’autres facteurs, et Forstrong décline toute responsabilité quant à la mise à jour desdites informations. Ces opinions ne doivent pas être considérées comme des conseils en placement. Les décisions de placement dans un fonds ou produit Forstrong reposent sur de nombreux facteurs et ne doivent pas être interprétées comme une indication de l’intention d’investissement de tout fonds ou produit Forstrong. Toute opinion ou hypothèse formulée peut inclure des éléments de jugement subjectif et ne vise en aucun cas à fournir une garantie ou une assurance, explicite ou implicite, par Forstrong quant à toute action ou performance future. Ni Forstrong ni aucune de ses entités affiliées ou représentants ne garantissent l’exactitude, la fiabilité, l’exhaustivité, la pertinence ou la suffisance des informations contenues dans ces documents. Forstrong et ses entités affiliées déclinent toute responsabilité liée aux informations fournies, y compris, sans s’y limiter, toute garantie implicite ou explicite concernant leur contenu ou toute omission. Forstrong et ses entités affiliées ne peuvent être tenus responsables de toute erreur ou omission dans les informations fournies, ni de toute perte ou dommage, direct ou indirect, résultant de l’utilisation de ces documents.
Les informations contenues dans ces documents sont strictement fournies à des fins d’illustration, d’éducation ou d’information générales et ne doivent pas être considérées comme des conseils juridiques, fiscaux, comptables ou en investissement, et ne doivent pas être utilisées à ces fins. Ces documents contiennent des informations et opinions valables à la date indiquée, lesquelles peuvent être modifiées sans préavis. Ces vues ne doivent pas être interprétées comme des conseils d’investissement. Toute opinion ou hypothèse peut inclure un jugement subjectif et ne fournit aucune garantie ou assurance de la part de Forstrong sur une performance future. Ni Forstrong ni ses affiliés ou représentants ne garantissent l’exactitude ou la fiabilité des informations. Forstrong décline toute responsabilité pour les omissions ou erreurs contenues, ou pour toute perte directe ou indirecte liée à leur utilisation.
Toute société, émetteur, fonds, FNB ou indice mentionné est cité à des fins d’illustration ou d’éducation uniquement et ne constitue pas une recommandation d’achat ou de vente de titres. Ces entités ne représentent pas nécessairement les avoirs actuels ou futurs d’un fonds Forstrong. Toute stratégie présentée est à visée illustrative uniquement. Il n’existe aucune garantie que ces stratégies soient efficaces.
Des commissions, frais et dépenses peuvent être associés à l’investissement dans des fonds ou FNB Forstrong. Veuillez lire le mémorandum d’offre ou prospectus applicable avant d’investir et consulter un conseiller. Les fonds et FNB ne sont pas garantis, leur valeur fluctue, et les investisseurs peuvent subir des pertes. Le rendement passé ne garantit pas les résultats futurs.
Certaines déclarations peuvent être de nature prospective et inclure des termes comme « prévoit », « anticipe », « croit », « estime », etc. Ces déclarations reposent sur des attentes actuelles, sujettes à divers risques et incertitudes, pouvant entraîner des écarts significatifs entre les résultats attendus et réels. Il ne faut pas se fier indûment à ces déclarations. Le rendement passé ne préjuge pas du rendement futur. Forstrong décline toute responsabilité quant à la mise à jour desdites déclarations, sauf obligation légale contraire.
Les rendements d’indices sont fournis à titre indicatif. Les indices ne sont pas gérés, ne reflètent pas les frais de gestion ou de transaction, et ne sont pas investissables directement. Ils ne représentent pas la performance d’un fonds réel.
Les statistiques de performance présentées reflètent des portefeuilles modèles hypothétiques appliquant les stratégies propriétaires définies par le Comité d’investissement de Forstrong. Ces rendements ne reflètent pas un fonds réel, ne tiennent pas compte des frais de gestion, ni des coûts de transactions, ni des spécificités des portefeuilles clients. Ils supposent un réinvestissement intégral des dividendes, sans liquidités excédentaires. Les résultats sont non audités, exprimés en dollars canadiens, et ne préjugent en rien des rendements futurs.
Les données utilisées proviennent de sources jugées fiables, mais Forstrong ne les a pas vérifiées de manière indépendante et décline toute responsabilité liée à leur utilisation.
Forstrong Global® et le logo Forstrong Global® sont des marques de commerce ou des marques déposées de Forstrong Global Asset Management Inc. au Canada.
© 2026 Forstrong Global Asset Management Inc. Tous droits réservés.