
Tableau de Bord Stratégique
Élections de Mi-Mandat aux États-Unis : Le Blocage Politique en Ligne de Mir
T4 2026
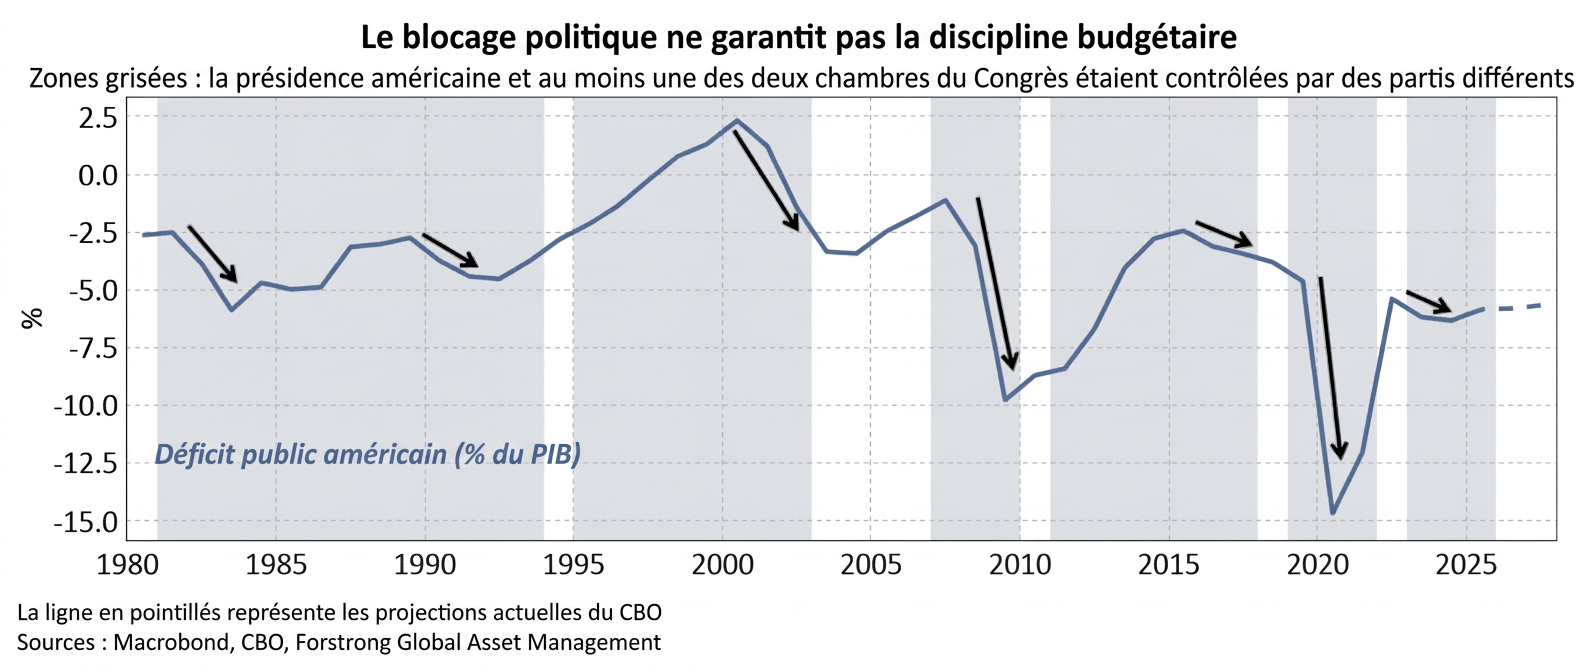
À l’approche des élections de mi-mandat américaines du 3 novembre, alors que le Parti républicain de Donald Trump continue d’afficher de faibles résultats dans les sondages, les investisseurs se demandent si un blocage politique serait favorable aux marchés. Le raisonnement est séduisant : diviser le pouvoir à Washington, compliquer l’adoption de grandes réformes législatives et offrir aux entreprises une meilleure visibilité sur les règles à venir. Mais avant d’adopter cette stratégie d’investissement, deux nuances méritent notre attention. D’abord, le résultat du scrutin n’est pas joué d’avance (il suffit de penser au Brésil et à la Colombie-Britannique). Ensuite, même si le pouvoir se retrouve divisé, la paralysie législative ne garantirait pas nécessairement une plus grande stabilité des politiques publiques.
Les contraintes imposées par le Congrès ne s’appliquent pas uniformément. Les modifications importantes à la fiscalité et aux dépenses publiques nécessitent généralement l’adoption de lois, tandis que le président conserve une marge de manœuvre considérable en matière de commerce international, de sanctions et de certains aspects de la réglementation. Une majorité démocrate dans l’une ou l’autre des chambres pourrait limiter la capacité d’action de l’administration par l’entremise des négociations budgétaires et de ses pouvoirs de surveillance. Toutefois, les investisseurs qui s’attendent à un recul automatique des droits de douane ou à une politique étrangère plus discrète pourraient être déçus. L’incertitude entourant les politiques publiques pourrait simplement se déplacer du Capitole vers les organismes du pouvoir exécutif et les tribunaux.
La politique budgétaire présente une autre distinction importante. Rendre l’adoption de nouvelles mesures de relance plus difficile ne fait pas disparaître immédiatement le soutien déjà à l’œuvre dans l’économie. Les dispositions fiscales existantes, les dépenses précédemment approuvées et les projets en cours ne disparaissent pas automatiquement lorsque la direction du Congrès change. Un blocage politique pourrait limiter la prochaine vague d’expansion budgétaire sans pour autant inverser brusquement celle qui est déjà en place.
À l’inverse, la persistance de déficits importants ne doit pas être confondue avec un soutien toujours croissant à la croissance économique. L’économie réagit en partie aux variations du soutien budgétaire, et non simplement à son ampleur absolue. Les dépenses peuvent demeurer élevées tout en apportant une impulsion supplémentaire moins importante qu’auparavant. Le calendrier et la mise en œuvre des politiques deviennent ainsi beaucoup plus déterminants qu’une simple lecture du ratio déficit public/PIB à un moment donné.
Les implications pour les obligations sont tout aussi nuancées. Des contraintes sur de nouvelles mesures de relance pourraient modérer les anticipations d’inflation et les besoins futurs d’emprunt, ce qui pourrait atténuer les pressions sur les rendements obligataires. Toutefois, un gouvernement divisé n’offre aucune garantie de discipline budgétaire. D’importants déficits structurels pourraient persister, tandis que des négociations difficiles sur le financement du gouvernement et le plafond de la dette pourraient provoquer des épisodes de volatilité. Le blocage politique pourrait freiner de nouveaux engagements sans pour autant résoudre les préoccupations entourant les engagements déjà pris.
Si les républicains conservent le contrôle des deux chambres, l’adoption de nouvelles mesures fiscales et budgétaires serait facilitée. Cela pourrait soutenir les bénéfices des entreprises et l’investissement intérieur. Toutefois, ces mêmes politiques pourraient également entretenir les pressions inflationnistes et accroître les émissions de titres du Trésor américain, compliquant ainsi les perspectives pour les taux d’intérêt. Les marchés financiers font donc face à d’importants arbitrages, quelle que soit l’issue des élections.
Les élections de mi-mandat sont importantes, mais traduire leurs résultats en décisions de portefeuille exige davantage que de simplement identifier le parti gagnant. Nous continuons de porter notre attention sur les bénéfices des entreprises, les dépenses d’investissement et la hausse des coûts de financement qui touchent autant les gouvernements que les entreprises et les consommateurs. Les élections pourraient modifier leur trajectoire à la marge, mais elles ne représentent qu’un facteur parmi plusieurs à considérer.
Pour les investisseurs mondiaux, les occasions d’investissement s’étendent bien au-delà de Washington. Les initiatives européennes en matière de défense et d’infrastructures, les investissements manufacturiers en Asie et les dépenses d’investissement des entreprises répondent à leurs propres moteurs et échéanciers. Une politique budgétaire américaine soumise à davantage de contraintes pourrait accroître l’importance relative de ces sources de croissance. Toutefois, la diversification mondiale ne doit pas nécessairement dépendre d’un résultat politique particulier aux États-Unis.
Liquidités
Le rendement de notre placement privilégié en encaisse et équivalents de trésorerie, soit un FNB de comptes d’épargne à intérêt élevé (HISA), a récemment commencé à être inférieur à celui des FNB du marché monétaire, malgré un profil de risque comparable. Ce trimestre, nous avons modifié la composition de notre encaisse et de nos équivalents de trésorerie en liquidant notre exposition aux FNB HISA pour établir une position dans un FNB du marché monétaire.
Obligations
Dans un contexte de croissance économique robuste et d’inflation persistante, nous estimons que la trajectoire de moindre résistance des rendements obligataires à long terme demeure orientée à la hausse, même après une période de fortes pressions haussières. Les rendements obligataires à court terme progressent également graduellement, parallèlement aux hausses des taux directeurs des banques centrales, ce qui rend le risque de taux d’intérêt supplémentaire associé à la portion longue de la courbe encore moins attrayant. Ce trimestre, nous avons maintenu notre sous-pondération en titres à revenu fixe ainsi que notre positionnement de courte duration.
Actions
Les priorités du gouvernement chinois sont désormais davantage axées sur l’autosuffisance technologique que sur la relance de la demande intérieure, ce qui rend plus difficile la mise en place des importantes mesures de relance qui permettraient normalement une revalorisation du marché boursier chinois. Ce trimestre, nous avons liquidé notre exposition aux actions chinoises de catégorie A, cotées sur les marchés intérieurs chinois, et réinvesti le produit de cette vente dans une position de base largement diversifiée en actions des marchés émergents au sein de nos stratégies équilibrées et axées sur la croissance.
Opportunities
Les prix élevés de l’or se traduisent par une amélioration des marges bénéficiaires et une augmentation des flux de trésorerie disponibles des grandes sociétés minières aurifères, favorisant ainsi le versement de dividendes, les rachats d’actions et le renforcement de leurs bilans. L’offre minière limitée et une meilleure discipline en matière d’allocation du capital soutiennent également les grandes sociétés aurifères, qui offrent une exposition à bêta plus élevé à notre vision structurellement positive de l’or. Ce trimestre, nous avons établi une position en actions de sociétés minières aurifères au sein de nos stratégies axées sur la croissance.et des contraintes persistantes d’approvisionnement en puces de dernière génération. Nous avons vendu entièrement notre exposition aux actions chinoises du secteur Internet et pris une position dans les actions taïwanaises au sein des stratégies équilibrées et axées sur la croissance ce trimestre.

Envie d’une perspective au-delà des manchettes ?
Avertissements :
Aucune information contenue dans ce document ne constitue ni ne saurait être interprétée comme un conseil en investissement, en recherche, en fiscalité, en finance ou en droit, ni comme une opinion ou une recommandation concernant un produit, une stratégie ou un titre en particulier, ou encore sur la pertinence d’un quelconque investissement. Rien dans ces documents ne doit être interprété comme une offre, une sollicitation d’offre ou une invitation à acheter ou vendre un titre, un investissement, un fonds ou un produit ou instrument financier, ni comme une approbation, une recommandation ou un parrainage d’une entité ou d’un titre mentionné, ni comme une incitation à adopter une stratégie d’investissement ou de portefeuille particulière. Ce document contient des informations générales uniquement et ne tient pas compte des objectifs d’investissement particuliers, de la situation financière, du profil de risque ou des besoins spécifiques de toute personne susceptible de le recevoir. Ces documents ne sont pas destinés à être distribués dans une juridiction où une telle distribution serait contraire à la loi. Il est de votre responsabilité de vous informer et de respecter toutes les lois et réglementations applicables dans votre juridiction. Sauf autorisation écrite préalable expresse, aucune partie de ces documents ne doit être reproduite, distribuée ou communiquée à un tiers. Les informations contenues ici ne constituent pas une base suffisante pour prendre une décision d’investissement, et Forstrong Global Asset Management Inc. (« Forstrong ») ne fait aucune déclaration quant à la pertinence de tout investissement décrit dans ce document. Les investisseurs doivent évaluer si ces informations sont appropriées à leur situation personnelle et consulter leurs propres conseillers en investissement, fiscalité, finances et droit avant de prendre toute décision. Les investisseurs doivent également tenir compte attentivement de tous les risques éventuels. Forstrong ne se présente pas comme conseiller dans ces circonstances, et aucun de ses représentants n’est autorisé à le faire. Sauf indication contraire, toutes les valeurs monétaires sont exprimées en dollars canadiens. Investir comporte des risques, y compris une perte possible du capital investi.
Les informations contenues dans ces documents sont fournies à titre purement informatif et visent uniquement à commenter brièvement les grandes tendances du marché, de l’industrie ou des secteurs, ou d’autres conditions économiques ou de marché générales. Elles ne visent pas à fournir un aperçu des modalités applicables à tout produit ou fonds géré ou parrainé par Forstrong. Les opinions exprimées concernant une entreprise, un titre, une industrie, un investissement ou un secteur de marché spécifique sont celles de l’auteur au moment de leur formulation et ne reflètent pas nécessairement les opinions de Forstrong ou de toute autre personne de l’organisation. Ces documents contiennent des informations et des opinions valables à la date indiquée, lesquelles peuvent être modifiées à tout moment sans préavis, en fonction des conditions de marché ou d’autres facteurs, et Forstrong décline toute responsabilité quant à la mise à jour desdites informations. Ces opinions ne doivent pas être considérées comme des conseils en placement. Les décisions de placement dans un fonds ou produit Forstrong reposent sur de nombreux facteurs et ne doivent pas être interprétées comme une indication de l’intention d’investissement de tout fonds ou produit Forstrong. Toute opinion ou hypothèse formulée peut inclure des éléments de jugement subjectif et ne vise en aucun cas à fournir une garantie ou une assurance, explicite ou implicite, par Forstrong quant à toute action ou performance future. Ni Forstrong ni aucune de ses entités affiliées ou représentants ne garantissent l’exactitude, la fiabilité, l’exhaustivité, la pertinence ou la suffisance des informations contenues dans ces documents. Forstrong et ses entités affiliées déclinent toute responsabilité liée aux informations fournies, y compris, sans s’y limiter, toute garantie implicite ou explicite concernant leur contenu ou toute omission. Forstrong et ses entités affiliées ne peuvent être tenus responsables de toute erreur ou omission dans les informations fournies, ni de toute perte ou dommage, direct ou indirect, résultant de l’utilisation de ces documents.
Les informations contenues dans ces documents sont strictement fournies à des fins d’illustration, d’éducation ou d’information générales et ne doivent pas être considérées comme des conseils juridiques, fiscaux, comptables ou en investissement, et ne doivent pas être utilisées à ces fins. Ces documents contiennent des informations et opinions valables à la date indiquée, lesquelles peuvent être modifiées sans préavis. Ces vues ne doivent pas être interprétées comme des conseils d’investissement. Toute opinion ou hypothèse peut inclure un jugement subjectif et ne fournit aucune garantie ou assurance de la part de Forstrong sur une performance future. Ni Forstrong ni ses affiliés ou représentants ne garantissent l’exactitude ou la fiabilité des informations. Forstrong décline toute responsabilité pour les omissions ou erreurs contenues, ou pour toute perte directe ou indirecte liée à leur utilisation.
Toute société, émetteur, fonds, FNB ou indice mentionné est cité à des fins d’illustration ou d’éducation uniquement et ne constitue pas une recommandation d’achat ou de vente de titres. Ces entités ne représentent pas nécessairement les avoirs actuels ou futurs d’un fonds Forstrong. Toute stratégie présentée est à visée illustrative uniquement. Il n’existe aucune garantie que ces stratégies soient efficaces.
Des commissions, frais et dépenses peuvent être associés à l’investissement dans des fonds ou FNB Forstrong. Veuillez lire le mémorandum d’offre ou prospectus applicable avant d’investir et consulter un conseiller. Les fonds et FNB ne sont pas garantis, leur valeur fluctue, et les investisseurs peuvent subir des pertes. Le rendement passé ne garantit pas les résultats futurs.
Certaines déclarations peuvent être de nature prospective et inclure des termes comme « prévoit », « anticipe », « croit », « estime », etc. Ces déclarations reposent sur des attentes actuelles, sujettes à divers risques et incertitudes, pouvant entraîner des écarts significatifs entre les résultats attendus et réels. Il ne faut pas se fier indûment à ces déclarations. Le rendement passé ne préjuge pas du rendement futur. Forstrong décline toute responsabilité quant à la mise à jour desdites déclarations, sauf obligation légale contraire.
Les rendements d’indices sont fournis à titre indicatif. Les indices ne sont pas gérés, ne reflètent pas les frais de gestion ou de transaction, et ne sont pas investissables directement. Ils ne représentent pas la performance d’un fonds réel.
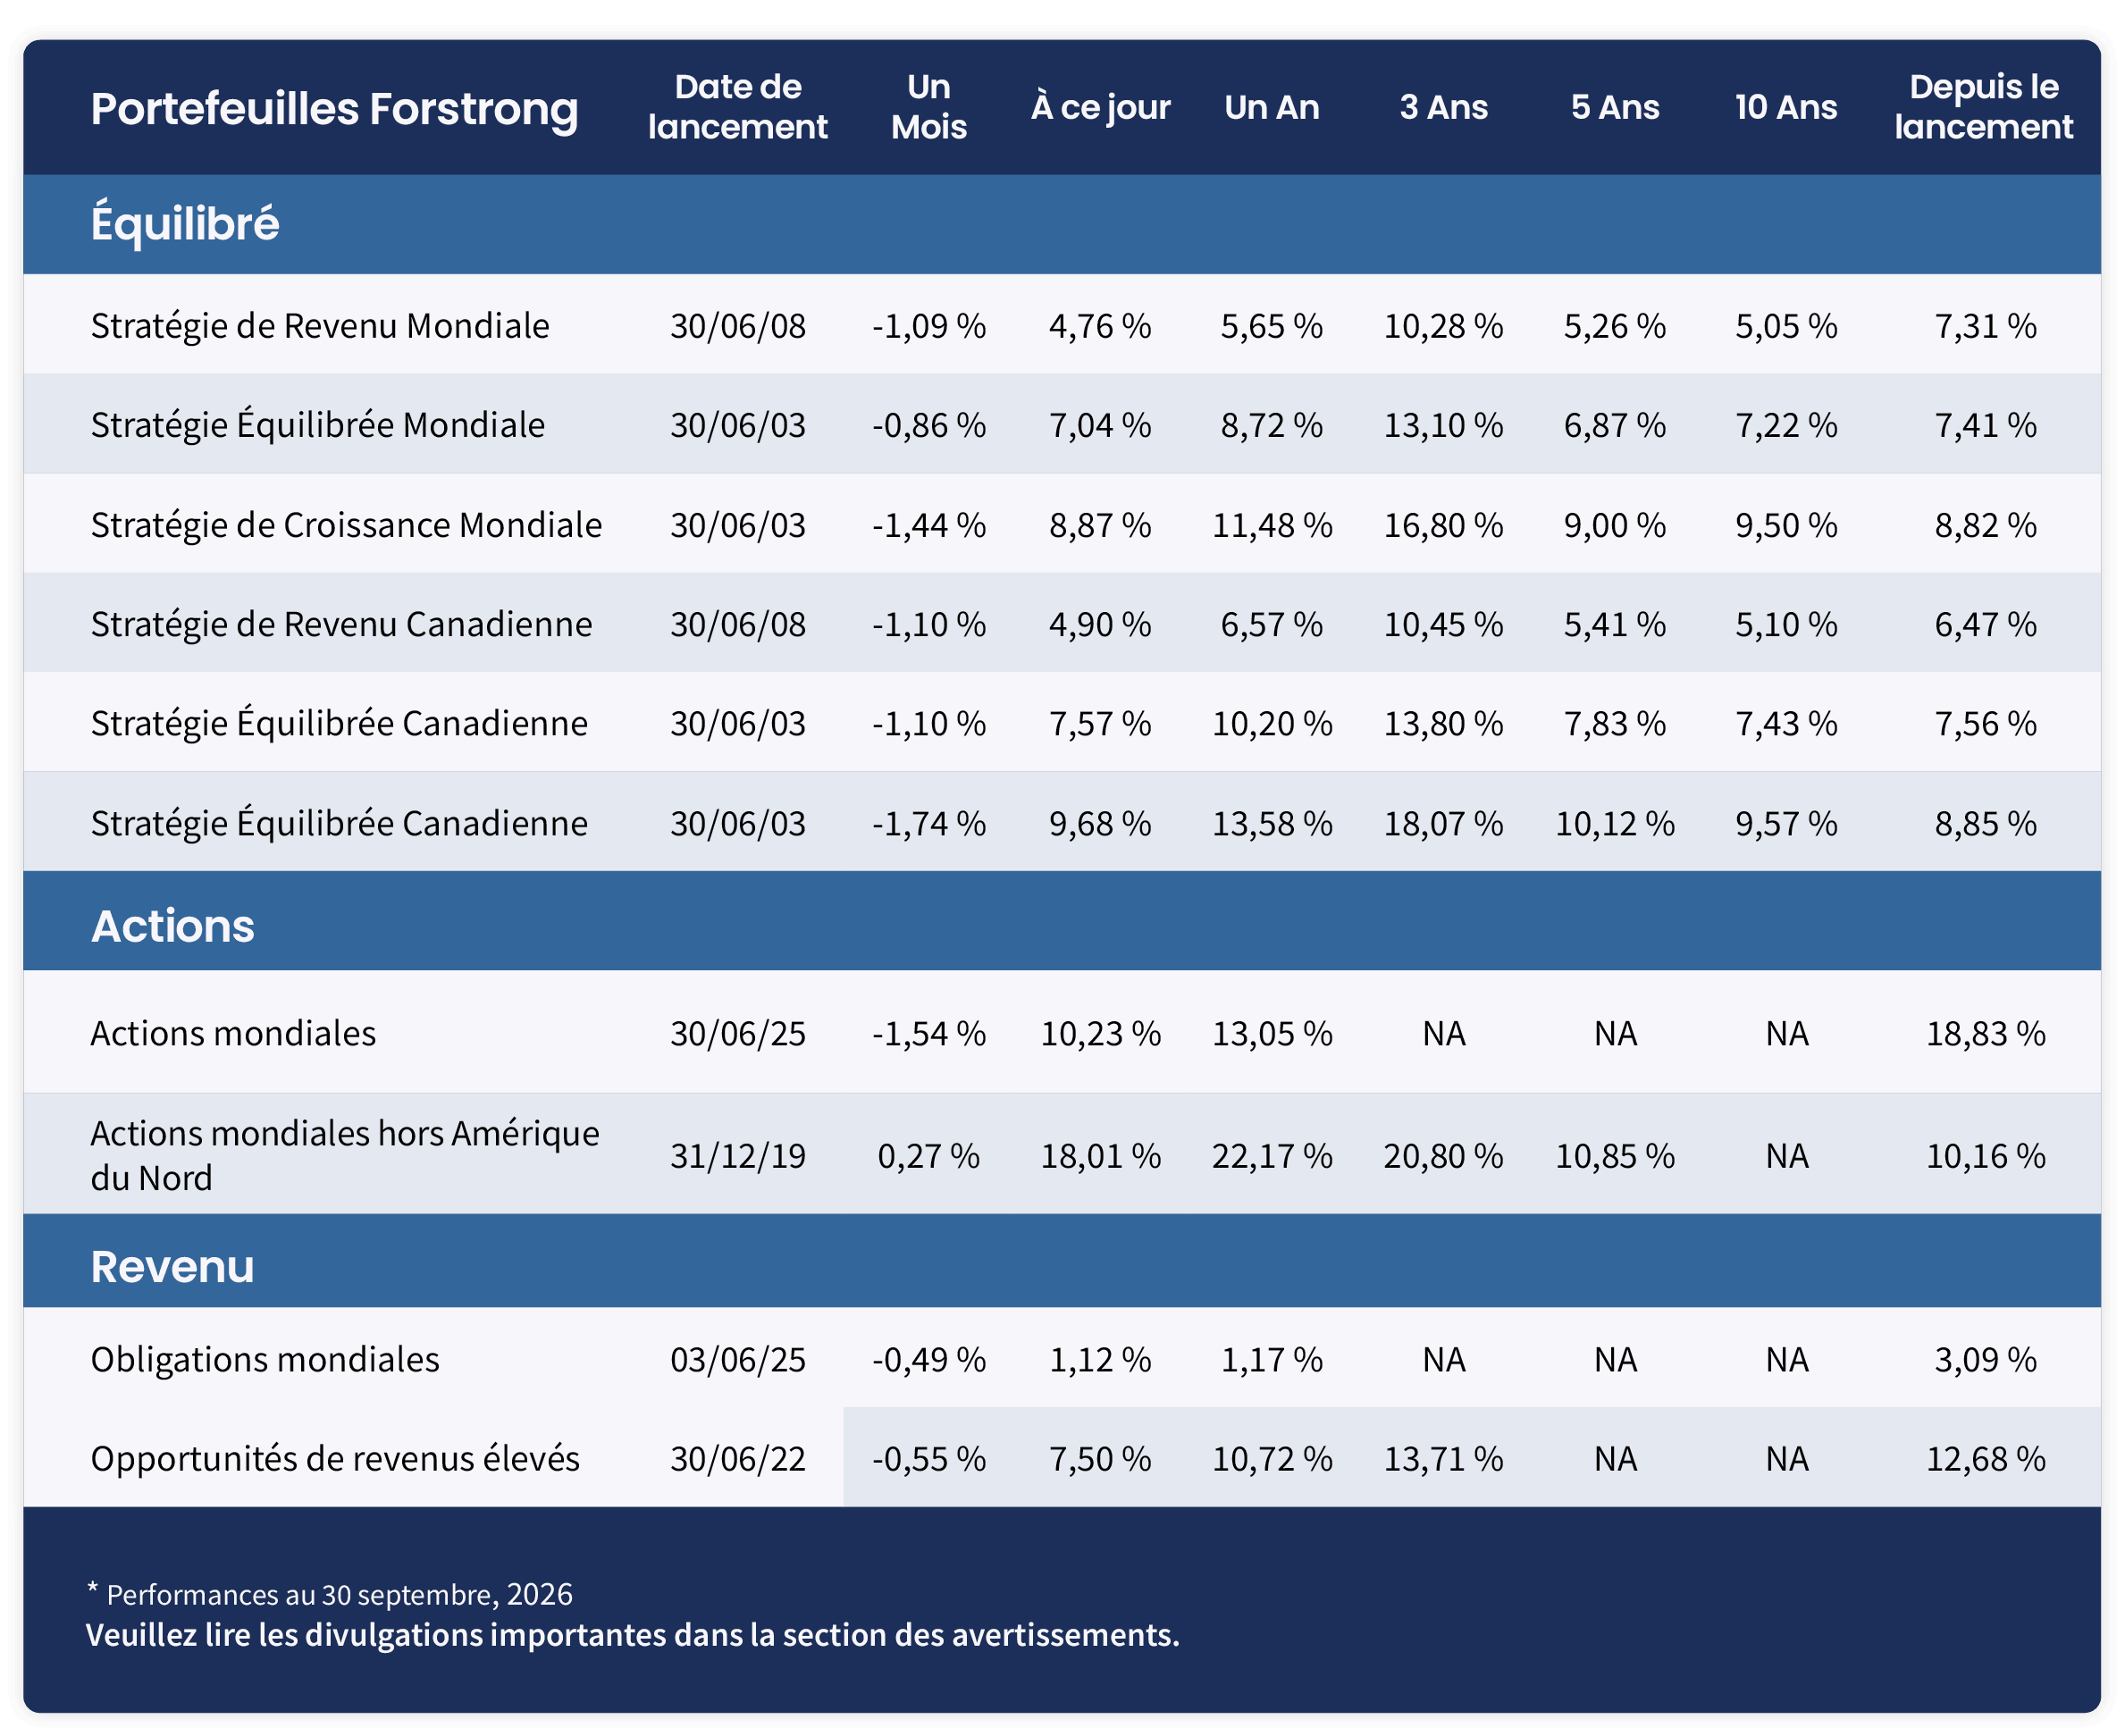
Les statistiques de performance présentées reflètent des portefeuilles modèles hypothétiques appliquant les stratégies propriétaires définies par le Comité d’investissement de Forstrong. Ces rendements ne reflètent pas un fonds réel, ne tiennent pas compte des frais de gestion, ni des coûts de transactions, ni des spécificités des portefeuilles clients. Ils supposent un réinvestissement intégral des dividendes, sans liquidités excédentaires. Les résultats sont non audités, exprimés en dollars canadiens, et ne préjugent en rien des rendements futurs.
Les données utilisées proviennent de sources jugées fiables, mais Forstrong ne les a pas vérifiées de manière indépendante et décline toute responsabilité liée à leur utilisation.
Forstrong Global® et le logo Forstrong Global® sont des marques de commerce ou des marques déposées de Forstrong Global Asset Management Inc. au Canada.
© 2026 Forstrong Global Asset Management Inc. Tous droits réservés.