
Tableau de bord stratégique
Résumé du rééquilibrage
T4 2026
Le premier semestre de 2026 ayant été marqué par de nombreux risques liés à l’actualité, ceux qui espéraient un troisième trimestre plus calme ont été déçus. La reprise des hostilités au Moyen-Orient a fait grimper les coûts de l’énergie, ravivant les pressions inflationnistes et compliquant davantage la tâche des banques centrales. La Réserve fédérale américaine et la Banque centrale européenne ont relevé leurs taux d’intérêt, tandis que les rendements obligataires à long terme ont atteint des niveaux rarement observés au cours des deux dernières décennies. Pris isolément, cet environnement semble peu accueillant pour les actifs risqués. Pourtant, les bénéfices des entreprises font bien plus que simplement résister à la tempête.
Cette apparente contradiction mérite qu’on s’y attarde. Après la crise financière mondiale, les investisseurs se sont habitués à un régime économique caractérisé par une croissance et une inflation modérées, des taux d’intérêt extrêmement bas et une forte dépendance à l’accommodement monétaire. Dans ce contexte, toute hausse des rendements obligataires risquait de remettre en question l’équilibre des marchés. La politique monétaire est ainsi devenue un élément central de la thèse d’investissement pour pratiquement toutes les classes d’actifs. Mais appliquer ce même cadre aujourd’hui risque de conduire à une mauvaise lecture d’un environnement économique en mutation, soutenu par des moteurs de croissance très différents.
Les bénéfices des entreprises offrent un bon point de départ pour comprendre cette résilience. Les dernières saisons de résultats ont affiché une croissance substantielle dans les principaux marchés, les entreprises dépassant à plusieurs reprises les attentes. La technologie demeure un moteur important, mais la vigueur ne se limite pas à quelques mégacapitalisations américaines. Les entreprises européennes et les exportateurs asiatiques participent également à cette dynamique. La hausse des prix de l’énergie et certains gains exceptionnels ont contribué aux chiffres globaux, mais les fondamentaux demeurent constructifs. La croissance des revenus et la solidité des marges bénéficiaires offrent aux actions une base plus robuste qu’une simple dépendance au financement bon marché.
À l’avenir, les dépenses budgétaires et les investissements des entreprises devraient continuer de soutenir la demande. Les gouvernements investissent dans la défense, les infrastructures, la sécurité énergétique et la capacité industrielle domestique. Ces priorités ne devraient pas disparaître au prochain changement de politique monétaire. Parallèlement, le développement de l’intelligence artificielle continue de générer une demande considérable en capacité informatique et en infrastructures physiques nécessaires pour la soutenir.
Il est important de rappeler que les dépenses en immobilisations d’une entreprise deviennent les revenus d’une autre. Les investissements des grandes plateformes technologiques se traduisent par des commandes de semi-conducteurs, d’équipements électriques, de services de construction, de systèmes de refroidissement et de capacités de production d’électricité. Les programmes publics d’infrastructure créent des effets similaires dans plusieurs industries. La portée économique de ce cycle d’investissement dépasse donc largement les entreprises qui dominent les manchettes liées à l’IA.
Comment les rendements obligataires plus élevés s’intègrent-ils dans ce portrait? Par rapport à la dernière décennie ou aux vingt dernières années, les rendements actuels semblent élevés. Mais replacés dans une perspective historique plus longue, ils sont beaucoup moins exceptionnels. Une économie caractérisée par une croissance nominale solide, une inflation persistante et une forte demande de capitaux d’investissement ne devrait pas afficher les mêmes coûts d’emprunt qu’une économie marquée par une inflation faible et des dépenses d’investissement plus modestes.
Cela ne signifie pas que la hausse des rendements soit sans conséquences. À mesure que les coûts de financement augmentent, les multiples de valorisation peuvent subir des pressions, tandis que les entreprises fortement endettées deviennent plus vulnérables. Toutefois, les actions peuvent composer avec des rendements plus élevés lorsque la croissance des bénéfices est suffisamment forte pour compenser une partie de cette pression. L’incidence de la hausse des rendements dépend donc avant tout de ce qui la provoque, et non simplement du niveau atteint par les taux.
La mise en garde importante est qu’un ajustement ordonné peut rapidement devenir désordonné. Une vente massive d’obligations provoquée par une détérioration de la crédibilité budgétaire ou par un désancrage des anticipations d’inflation offrirait peu de bénéfices compensatoires aux résultats des entreprises. Un resserrement brutal des conditions financières pourrait l’emporter sur des fondamentaux autrement solides. Un choc énergétique prolongé réduirait également le pouvoir d’achat et comprimerait les marges, particulièrement dans les économies importatrices d’énergie. Nous continuons de surveiller ces risques de près.
Dans l’ensemble, nous demeurons relativement optimistes à l’égard des actions mondiales et des matières premières procycliques. Les cycles de bénéfices et d’investissement qui soutiennent cette expansion ne sont pas encore arrivés à leur terme. Mais optimisme ne signifie pas complaisance. La diversification et les mécanismes de protection du portefeuille demeurent essentiels dans un contexte où les risques liés à l’actualité restent élevés et où les marchés demeurent sensibles aux mouvements brusques des rendements obligataires ainsi qu’à tout signe d’affaiblissement des dépenses des entreprises ou des gouvernements.

Trésorerie et devises
Remplacement de l’exposition aux HISA par des placements du marché monétaire
- De nombreuses options de FNB permettent d’augmenter le rendement des liquidités et des équivalents de trésorerie au sein des stratégies.
- Le rendement de notre exposition privilégiée actuelle, un FNB de comptes d’épargne à intérêt élevé (HISA), a récemment commencé à être inférieur à celui de certains FNB du marché monétaire, malgré un profil de risque similaire.
- Nous avons donc modifié la composition de nos liquidités et équivalents ce trimestre en liquidant notre exposition aux HISA et en initiant une position dans un FNB du marché monétaire.
Actions mondiales
Passage à des actions EAFE à dividendes élevés
- Jusqu’à récemment, l’écart de rendement en dividendes entre les actions internationales des marchés développés pondérées selon la capitalisation boursière et celles axées sur les dividendes élevés était relativement faible.
- À la suite de la forte performance récente, le rendement en dividendes des actions internationales pondérées selon la capitalisation boursière a diminué, ce qui nous a amenés à privilégier une exposition à dividendes élevés dans les stratégies axées sur le revenu.
- Nous avons donc liquidé notre exposition aux actions internationales pondérées selon la capitalisation boursière et initié une position dans les actions internationales à dividendes élevés au sein des stratégies axées sur le revenu ce trimestre.
Liquidation des actions chinoises domestiques de catégorie « A »
- Le portrait économique de la Chine demeure contrasté : la demande intérieure reste faible, alors que les exportations et la production manufacturière demeurent solides.
- Les priorités du gouvernement se sont davantage déplacées vers l’autosuffisance technologique que vers une relance de la demande intérieure, ce qui relève la barre pour le type de mesures de relance importantes et décisives qui permettraient normalement une revalorisation du marché boursier domestique.
- Nous avons liquidé notre exposition aux actions chinoises domestiques de catégorie « A » et réinvesti le produit dans une position de base plus large sur les marchés émergents au sein des stratégies équilibrées et axées sur la croissance ce trimestre.
Revenu fixe mondial
Maintien d’une sous-pondération des titres à revenu fixe et d’une duration courte
- Dans un environnement caractérisé par une croissance robuste et une inflation persistante, nous estimons que la voie de moindre résistance pour les rendements obligataires à long terme demeure orientée à la hausse, même après une période de forte pression haussière.
- Bien que les obligations à long terme puissent améliorer le potentiel de revenu d’un portefeuille, les rendements obligataires à court terme augmentent également parallèlement aux hausses de taux des banques centrales, ce qui rend le risque de taux d’intérêt additionnel à l’extrémité longue de la courbe encore moins attrayant.
- Nous avons donc maintenu notre sous-pondération des titres à revenu fixe ainsi qu’un positionnement à duration courte ce trimestre.
Points d’investissement opportunistes
Initiation d’une position dans les actions de producteurs d’or
- Les prix élevés de l’or se traduisent par une amélioration des marges et des flux de trésorerie disponibles pour les grandes sociétés minières aurifères, soutenant les dividendes, les rachats d’actions et l’amélioration des bilans.
- Une offre minière limitée et une meilleure discipline dans l’allocation du capital soutiennent également les grands producteurs aurifères, qui offrent une exposition à bêta plus élevé à notre thèse structurelle sur l’or.
- Nous avons initié une position dans les actions de producteurs d’or au sein des stratégies axées sur la croissance ce trimestre.
À la recherche d’une perspective au-delà des manchettes ?

Avertissements :
Les renseignements contenus dans les présentes sont fournis uniquement à titre informatif général et visent seulement à offrir de brefs commentaires sur les tendances générales du marché, d’un secteur ou d’une industrie, ou sur d’autres conditions économiques ou de marché générales. Ils n’ont pas pour objet de présenter un aperçu des modalités applicables à tout produit ou fonds géré ou commandité par Forstrong Global Asset Management Inc. (« Forstrong »). Les opinions exprimées à l’égard d’une société, d’un titre, d’un secteur ou d’une industrie donnée reflètent uniquement le point de vue de la personne concernée au moment où elles ont été formulées et ne représentent pas nécessairement ceux de Forstrong ni d’aucune autre personne de l’organisation Forstrong.
Ces documents contiennent des renseignements et des opinions en date de la publication indiquée; ces renseignements et opinions peuvent être modifiés à tout moment, sans préavis, selon l’évolution des conditions de marché ou autres, et Forstrong décline toute responsabilité quant à la mise à jour de ces renseignements et opinions. Ces opinions ne constituent pas des conseils en placement et ne doivent pas être considérées comme tels. Comme les décisions de placement relatives à un fonds ou produit Forstrong reposent sur de nombreux facteurs, elles ne sauraient être interprétées comme une indication de l’intention de négociation d’un fonds ou produit de Forstrong. Toute opinion ou hypothèse peut comporter des éléments de jugement subjectif et ne vise pas à fournir, ni ne doit être interprétée comme fournissant, une quelconque garantie ou assurance de Forstrong quant à une action ou un rendement futur.
Ni Forstrong ni aucune de ses sociétés affiliées, entreprises ou représentants ne fait de déclaration ni ne donne de garantie, expresse ou implicite, quant à l’exactitude, la fiabilité, l’exhaustivité, la pertinence ou la suffisance, à quelque fin que ce soit, de l’information contenue aux présentes. Forstrong, ses sociétés affiliées et entités liées déclinent toute responsabilité liée à l’information présentée, y compris, sans s’y limiter, toute représentation ou garantie, expresse ou implicite, relative aux déclarations contenues ou aux omissions constatées. Forstrong, ses sociétés affiliées et entités liées ne sauraient être tenues responsables de toute erreur ou omission dans l’information présentée ni de toute perte ou de tout dommage, direct ou indirect, découlant de l’utilisation de ces documents.
Les renseignements contenus dans les présentes sont strictement destinés à des fins générales d’illustration, d’éducation ou d’information. Ils ne constituent pas des conseils juridiques, fiscaux, comptables ou de placement et ne doivent pas être utilisés à ces fins.
Toute mention de sociétés, d’émetteurs, de fonds, de FNB ou d’indices précis est fournie uniquement à des fins d’illustration ou d’éducation et ne constitue pas, et ne doit pas être interprétée comme constituant, une recommandation d’achat ou de vente de titres. Ces références ne représentent pas nécessairement les positions actuelles ou futures de tout fonds ou produit Forstrong. Toute stratégie décrite est présentée strictement à titre d’illustration et d’éducation et ne constitue pas une recommandation, une offre ou une sollicitation d’achat ou de vente de titres ni d’adoption d’une stratégie de placement. Il n’y a aucune garantie quant à l’efficacité de telles stratégies.
Des commissions, des frais et des dépenses peuvent être associés aux placements dans les fonds, FNB ou autres produits de placement Forstrong. Veuillez lire l’avis de placement d’un fonds ou le prospectus d’un FNB, selon le cas, qui contient des renseignements détaillés, et consulter un conseiller avant d’investir. Les fonds et FNB ne sont pas garantis, leur valeur fluctue fréquemment et les investisseurs peuvent réaliser un gain ou subir une perte. Le rendement passé n’est pas indicatif du rendement futur et peut ne pas se répéter.
Certains énoncés contenus dans ces documents peuvent constituer des déclarations prospectives ou de l’information prospective de nature prédictive, comprenant notamment des termes tels que « s’attend à », « anticipe », « a l’intention de », « prévoit », « croit », « estime », ainsi que d’autres expressions similaires (ou leur forme négative). Ces déclarations reposent sur des attentes et projections actuelles concernant l’évolution future des conditions économiques, politiques et de marché pertinentes, y compris les taux d’intérêt, et en supposant l’absence de modifications aux lois ou règlements fiscaux ou autres applicables. Les attentes et projections relatives à l’avenir comportent nécessairement des risques et des incertitudes, dont certains peuvent être imprévisibles, et pourraient donc s’avérer inexacts à l’avenir. Les déclarations prospectives ne constituent pas des garanties de rendement futur et les événements réels pourraient différer considérablement de ceux exprimés ou sous-entendus.
De nombreux facteurs importants peuvent contribuer à ces écarts, y compris, sans s’y limiter, des facteurs économiques, politiques et de marché au Canada et à l’étranger, les taux d’intérêt et de change, l’état des marchés boursiers et de capitaux mondiaux, la concurrence commerciale et des événements catastrophiques. Il est déconseillé d’accorder une confiance indue aux déclarations prospectives. Le rendement passé n’est pas un indicateur de rendement futur et ces documents ne visent pas à prévoir ou à prédire des événements futurs. Forstrong décline toute responsabilité quant à la mise à jour des déclarations prospectives, que ce soit en raison de nouveaux renseignements, d’événements futurs ou autrement, sauf lorsque la loi l’exige expressément.
Les rendements des indices sont présentés uniquement à des fins d’illustration ou d’information. Les indices ne sont pas gérés, et leur rendement ne tient pas compte des frais, commissions, coûts et dépenses de transaction qui seraient payables par les investisseurs dans des produits visant à reproduire un indice. De tels coûts réduiraient le rendement. Il n’est pas possible d’investir directement dans un indice. Le rendement passé ne garantit pas les résultats futurs. Le rendement d’un indice ne représente pas celui d’un fonds.
Les renseignements sur l’allocation présentés ci-dessus le sont uniquement à titre informatif général et visent à donner un aperçu des méthodes d’allocation historiques de Forstrong pour les périodes indiquées. Ces renseignements ne visent pas à illustrer des allocations ou expositions particulières dans un fonds ou produit Forstrong, y compris un fonds négocié en bourse (FNB). Ces renseignements sont de nature strictement historique et ne constituent pas une indication de résultats ou d’actions futurs. Les graphiques et tableaux sont utilisés uniquement à des fins d’illustration.
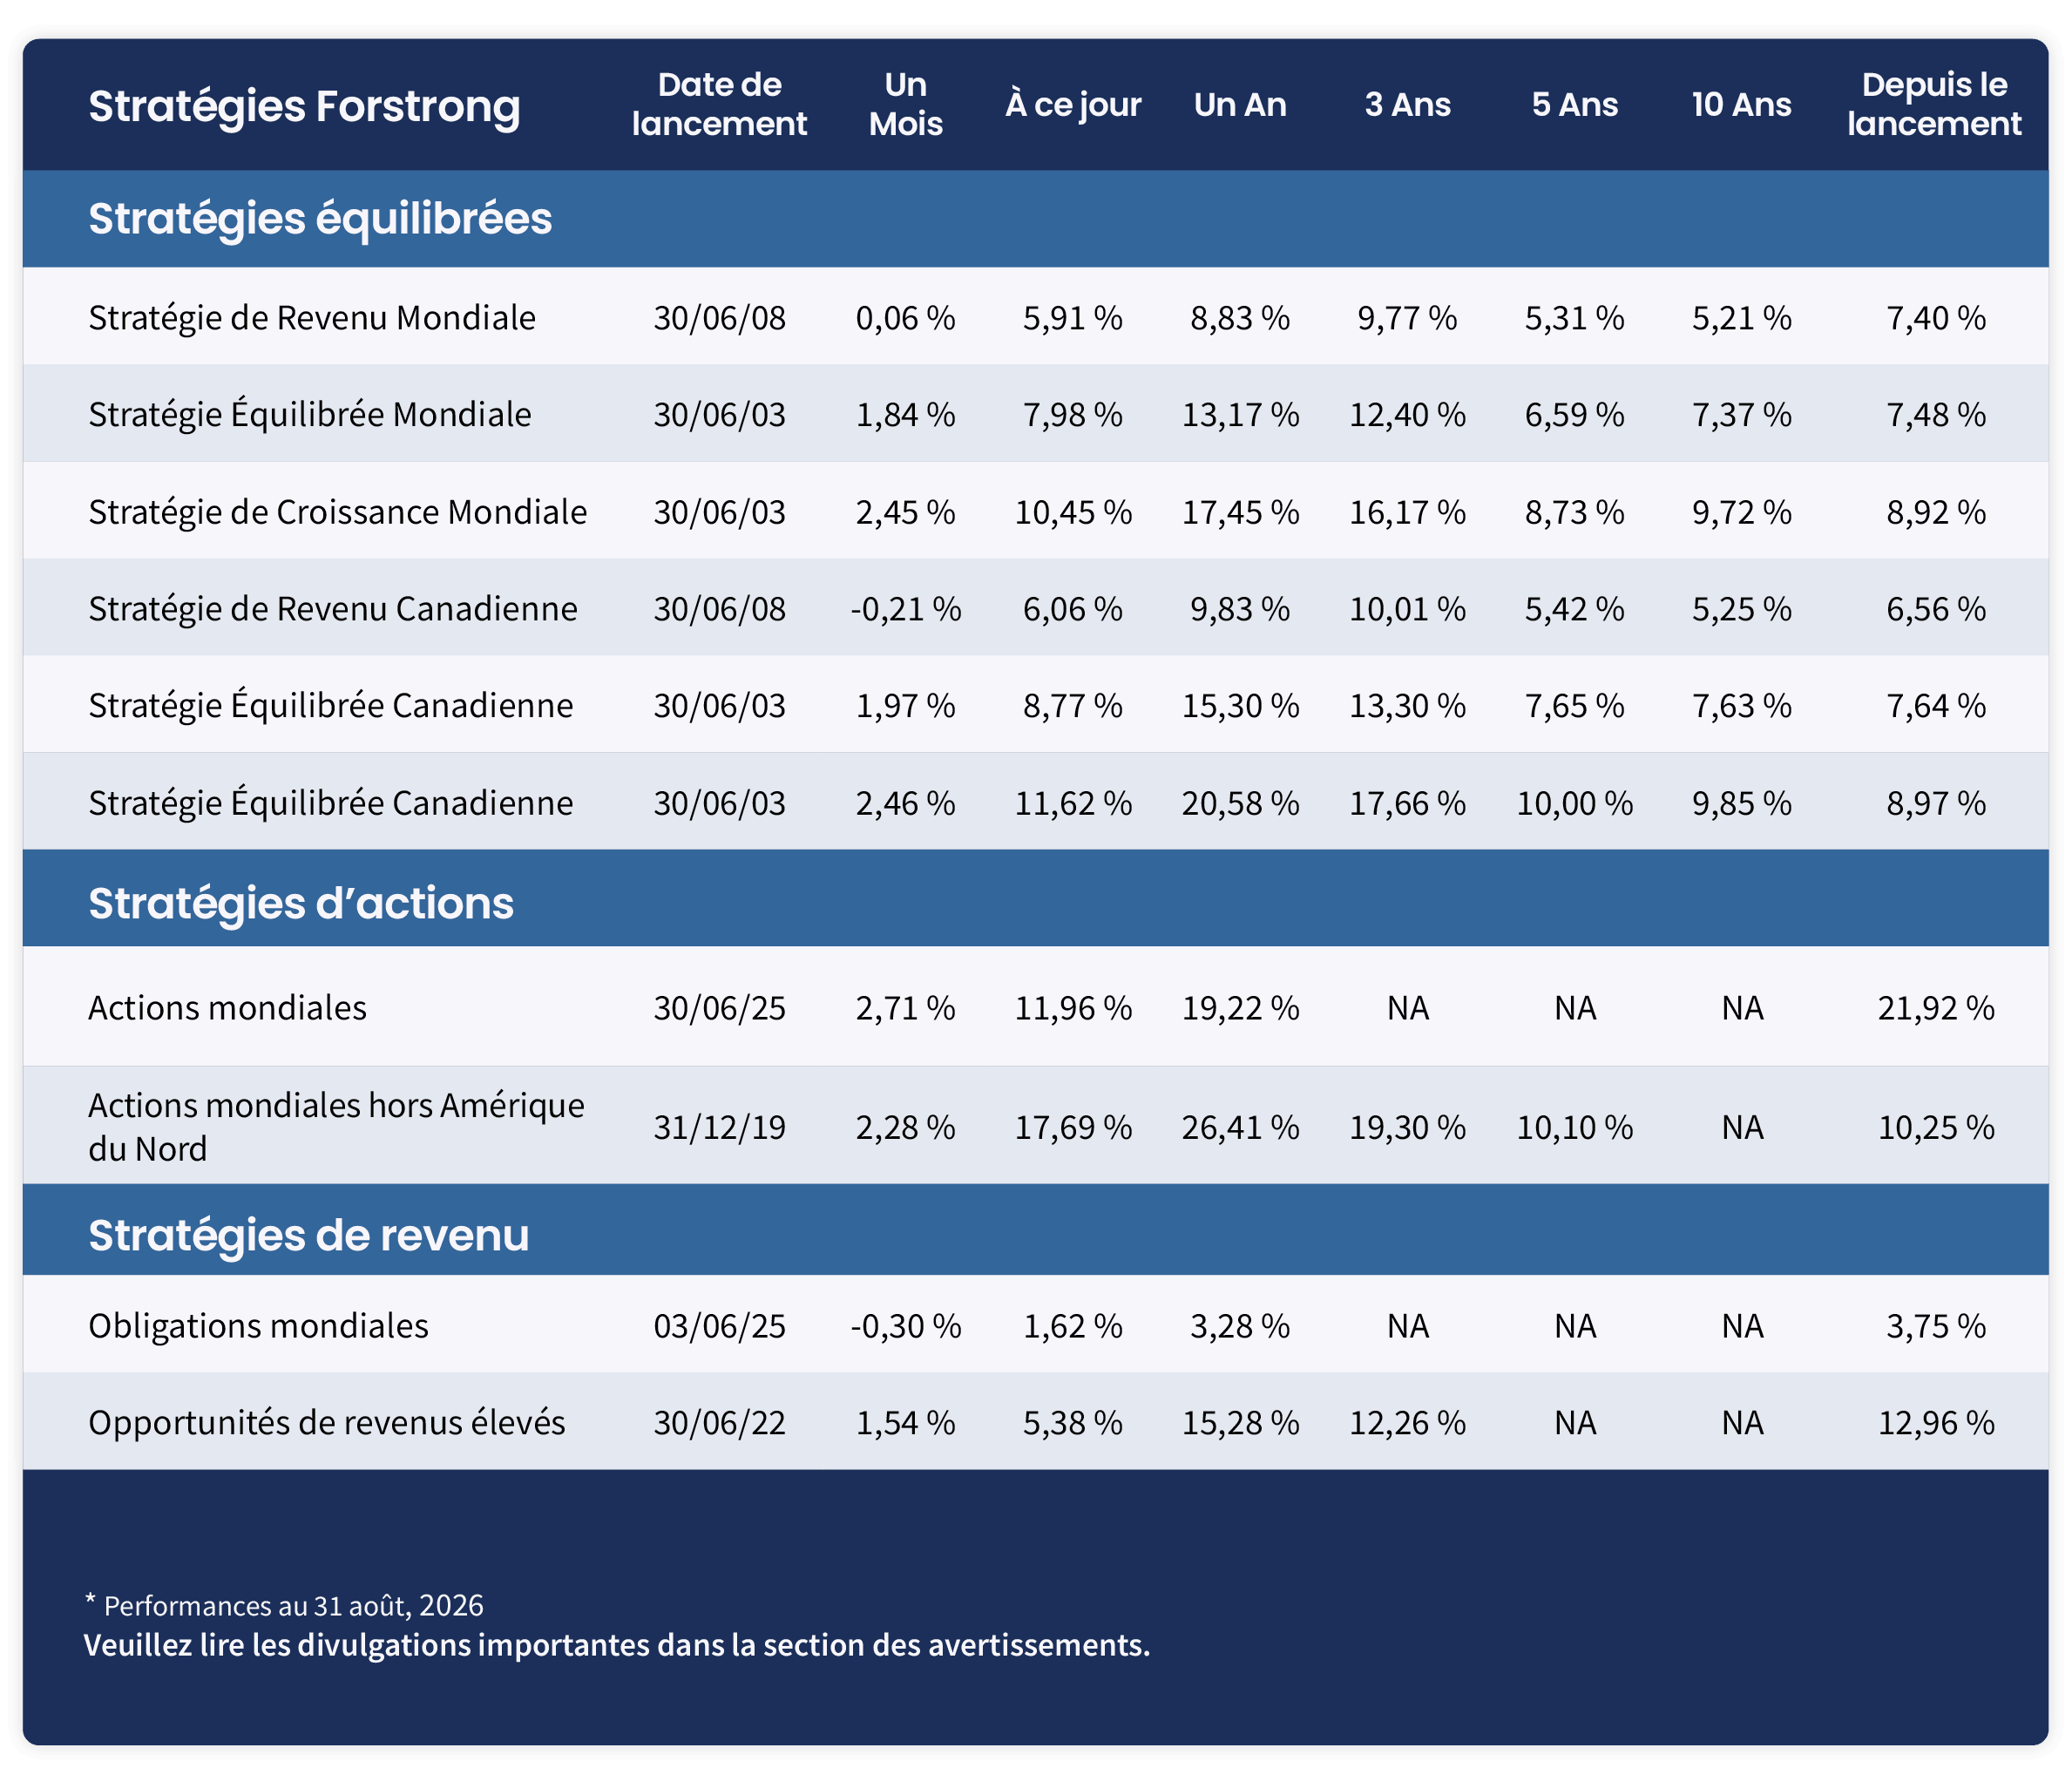
Les taux de rendement indiqués correspondent aux rendements annuels composés historiques, incluant les variations de la valeur des parts et le réinvestissement de toutes les distributions, et ne tiennent pas compte des frais de vente, de rachat, de distribution, ni des impôts sur le revenu payables par un porteur de titres, qui auraient réduit les rendements.
Les renseignements contenus aux présentes sont fournis uniquement à titre d’illustration et ne doivent pas être interprétés comme une prévision ou une projection. Bien que certains renseignements proviennent de sources tierces publiées ou non publiées jugées fiables, ces renseignements n’ont pas été vérifiés indépendamment par Forstrong (qui décline toute obligation de vérification) et Forstrong n’en garantit ni l’exactitude ni l’exhaustivité et n’assume aucune responsabilité pour toute perte ou tout dommage, direct ou indirect, découlant de leur utilisation. Les données présentées peuvent être approximatives.
© 2026 Forstrong Global Asset Management Inc. Tous droits réservés.
Forstrong Global® et le logo Forstrong Global® sont des marques de commerce ou des marques de commerce déposées de Forstrong Global Asset Management Inc. au Canada.